
💳🔄 Umschuldungskredit Berlin 2026: Jetzt alte Kredite bündeln und trotz Zinswende sparen
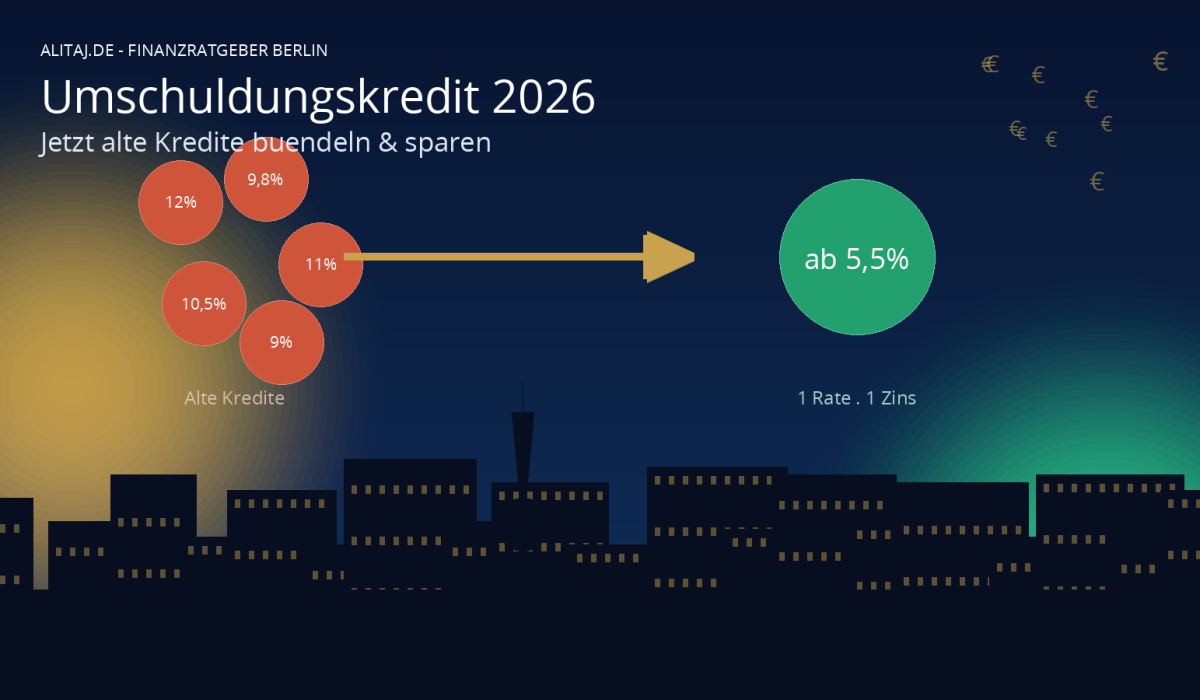
Die Europäische Zentralbank (EZB) hat ihren Kurs 2026 geändert: Seit der Zinsentscheidung vom 10. September 2026 liegt der Hauptrefinanzierungssatz bei 2,65 %, der Einlagesatz bei 2,50 % – beide Werte sind seit dem 16. September 2026 gültig und damit höher als noch im Frühjahr. Für Verbraucherkredite, die 2021 bis 2023 zu Zinsen von 9 bis 12 % abgeschlossen wurden, kann sich dieses Umfeld doppelt auszahlen: Wer jetzt umschuldet, sichert sich die aktuell noch vergleichsweise günstigen Konditionen, bevor weitere Zinsschritte folgen. 💶
Als Kreditspezialist in Berlin begleite ich regelmäßig Kundinnen und Kunden, die mehrere laufende Kredite – Konsumkredit, Autokredit, Dispo – zu einer einzigen, günstigeren Rate bündeln wollen. In diesem Artikel zeige ich, wann sich ein Umschuldungskredit 2026 wirklich lohnt, wie viel sich konkret sparen lässt und worauf Sie bei der Umsetzung achten sollten.
📈 Die Zinswende 2026: Warum jetzt der richtige Moment sein kann
Nach mehreren Erhöhungsschritten – zuletzt von 2,40 % auf 2,65 % beim Hauptrefinanzierungssatz – ist klar: Die Phase der historisch niedrigen Zinsen ist vorbei. Gleichzeitig liegen die effektiven Jahreszinsen für Ratenkredite am Markt aktuell meist zwischen 5 und 7 %, bei guter Bonität sind Angebote ab rund 5 % erhältlich. Wer seinen Kredit dagegen noch 2021 bis 2023 abgeschlossen hat, zahlt häufig 9 bis 12 % effektiven Jahreszins – oder liegt mit einem Dispokredit sogar bei einem Durchschnittswert von etwa 11,3 %. Diese Zinsdifferenz von mehreren Prozentpunkten ist der eigentliche Hebel einer Umschuldung. ⏳
Wichtig zu wissen: Niemand kann verbindlich vorhersagen, wie sich die EZB-Leitzinsen in den kommenden Monaten weiter entwickeln. Eine aktuelle Marktabfrage und ein individuelles Angebot sind daher unverzichtbar – pauschale Zinsversprechen sind seriös nicht möglich.
💡 Was ist ein Umschuldungskredit – und für wen lohnt er sich?
Bei einer Umschuldung lösen Sie einen oder mehrere bestehende Kredite durch einen neuen, meist günstigeren Kredit ab. Ziel kann ein niedrigerer Zinssatz, eine geringere monatliche Rate oder eine übersichtlichere Finanzlage mit nur noch einem Vertragspartner sein. Als grobe Faustregel gilt:
- Der neue effektive Jahreszins sollte mindestens 1 Prozentpunkt unter dem alten liegen.
- Die Restschuld beträgt mehr als 5.000 €.
- Die Restlaufzeit liegt noch über 12 Monate.
Besonders interessant ist die Bündelung, wenn mehrere Verbindlichkeiten gleichzeitig laufen – etwa ein Konsumkredit, ein Autokredit und ein dauerhaft in Anspruch genommener Dispo. Aus mehreren Raten mit unterschiedlichen Zinssätzen wird eine einzige, planbare monatliche Belastung. 🧩
🧮 Rechenbeispiel: So viel lässt sich wirklich sparen
Ein praxisnahes Beispiel verdeutlicht das Potenzial: Bei einer Restschuld von 10.000 € über 48 Monate sinkt der effektive Jahreszins im Beispiel von 8,9 % auf 5,5 %. Die monatliche Rate reduziert sich von 248 € auf 232 €, die Gesamtkosten fallen von 11.904 € auf 11.136 € – eine Ersparnis von rund 768 € über die Laufzeit. Bei höheren Restschulden oder größeren Zinsunterschieden kann die Ersparnis entsprechend deutlich höher ausfallen. 💰
Diese Zahlen sind ein Rechenbeispiel aus der aktuellen Marktbeobachtung und keine Zinsgarantie. Ihr persönliches Einsparpotenzial hängt von Restschuld, Bonität, Laufzeit und dem tatsächlich verfügbaren Angebot ab und wird im Beratungsgespräch konkret ermittelt.
✅ Schritt für Schritt zur erfolgreichen Umschuldung
- Bestandsaufnahme: Alle laufenden Kredite mit Restschuld, Zinssatz und Restlaufzeit auflisten.
- SCHUFA-Check: Einmal jährlich kostenlos die eigene Datenkopie nach Art. 15 DSGVO anfordern und auf Fehler prüfen.
- Konditionsanfrage statt Kreditanfrage: Eine unverbindliche Konditionsanfrage hinterlässt keinen SCHUFA-Eintrag – anders als eine klassische Kreditanfrage, die von anderen Banken bis zu 10 Tage eingesehen werden kann.
- Angebote vergleichen: Effektiver Jahreszins, Laufzeit, Flexibilität bei Sondertilgungen und mögliche Gebühren gegenüberstellen.
- Alte Kredite erst kündigen, wenn die neue Zusage schriftlich vorliegt – so vermeiden Sie eine finanzielle Lücke.
- Abschluss bestätigen lassen: Nach der Umschuldung prüfen, ob die alten Kredite korrekt als vollständig beglichen vermerkt sind.
⚠️ Diese Fallstricke sollten Sie kennen
Bei einer vorzeitigen Ablösung kann eine Vorfälligkeitsentschädigung anfallen. Für klassische Verbraucherkredite ist diese gesetzlich gedeckelt (§ 502 BGB): maximal 1 % der Restschuld, wenn mehr als 12 Raten ausstehen, maximal 0,5 %, wenn weniger als 12 Raten verbleiben. Viele Banken verzichten bei Konsumkrediten sogar ganz darauf. Bei Immobilienfinanzierungen mit fester Zinsbindung gilt diese Deckelung dagegen nicht – hier kann die Bank entgangene Zinsgewinne bis zum Ende der Zinsbindung geltend machen, weshalb sich ein Wechsel meist erst zum Ende der Zinsbindungsfrist lohnt. 🏦
Richtig durchgeführt, wirkt sich eine Umschuldung in der Regel nicht negativ auf Ihren SCHUFA-Score aus – im Gegenteil: Weniger aktive Kreditverträge können sich mittelfristig sogar positiv auswirken. Entscheidend ist aber die saubere Umsetzung in der richtigen Reihenfolge.
Bitte beachten Sie: Dieser Beitrag ersetzt keine individuelle Rechts- oder Steuerberatung. Verbindliche Konditionen ergeben sich erst aus einer aktuellen, persönlichen Marktabfrage.
🤝 Fazit: Individuelle Beratung statt Pauschalangebot
Die Zinswende 2026 macht eine Umschuldung für viele Haushalte in Berlin und bundesweit wieder attraktiv – vorausgesetzt, die Ausgangssituation passt und die Umsetzung erfolgt sauber. Pauschale Lösungen gibt es dabei nicht: Jede Finanzsituation ist individuell, und erst ein persönliches Gespräch zeigt, welches Einsparpotenzial tatsächlich realistisch ist. 📞
Lassen Sie Ihre bestehenden Kredite unverbindlich prüfen: Gemeinsam analysieren wir Ihre aktuellen Verträge, holen aktuelle Konditionen ein und zeigen transparent auf, ob und wie viel Sie durch eine Umschuldung sparen können. Vereinbaren Sie noch heute Ihren persönlichen Beratungstermin.
📌 Passende Leistungen auf alitaj.de
- Online-Terminbuchung – vereinbaren Sie direkt Ihren persönlichen Beratungstermin zur Umschuldung.
- Online-Leistungen – Übersicht aller Finanzierungs- und Kreditlösungen von Ali Tajfirooz.
- Über mich – mehr über Ihren Kreditspezialisten in Berlin.
📚 Das könnte Sie auch interessieren
Fragen zu diesem Thema?
Ali Tajfirooz berät Sie persönlich – auf Deutsch, Farsi oder Englisch.
Passende Beiträge

Was ist der Unterschied Kredit und Darlehen?
Tauchen Sie ein in die tiefen Gewässer der Finanzen, wo die Frage "Was ist der Unterschied Kredit und Darlehen?" den Anfang einer faszinierenden Reise markiert. Erfahren Sie, wie Kredit und Darlehen die Tanzpartner in einem unendlichen Walzer der finanziellen Möglichkeiten sind. Lassen Sie sich von der Melodie der Flexibilität und Verantwortung mitreißen, während wir die Geheimnisse dieser finanztechnischen Kunstform enthüllen.

Den Weg durch die Welt der Kredite finden: Ein freundlicher Leitfaden für Ihre finanziellen Optionen
ntdecken Sie in unserem Artikel "Den Weg durch die Welt der Kredite finden: Ein freundlicher Leitfaden für Ihre finanziellen Optionen" eine Vielzahl von Finanzierungsmöglichkeiten, von klassischen Annuitätendarlehen bis hin zu flexiblen Privatkrediten. Tauchen Sie ein und erfahren Sie, wie Sie Ihre finanziellen Träume realisieren können – mit Tipps, die Ihnen das Gefühl geben, als würden Sie mit einem vertrauenswürdigen Freund plaudern. Von der Sicherheit eines Bausparvertrags bis zur vorausschauenden Planung mit Forward-Darlehen - wir haben die Informationen, die Ihnen helfen, kluge und informierte Entscheidungen zu treffen. Lesen Sie weiter und entdecken Sie, welcher Finanzierungsweg am besten zu Ihnen passt!

Sofortkredite & KI-Bonität 2025 – Kredit in Minuten ohne SCHUFA
Künstliche Intelligenz revolutioniert die Kreditvergabe: Dank KI-gestützter Bonitätsbewertung werden Sofortkredite schneller, individueller und fairer vergeben – ganz ohne klassische SCHUFA-Abfrage. Erfahren Sie, wie moderne Algorithmen Finanzentscheidungen optimieren und welche Chancen dies für Verbraucher und FinTechs in Deutschland bietet.