
💳💰 Kostenlose Kreditkarte 2026: Die besten Optionen ohne Jahresgebühr im Vergleich
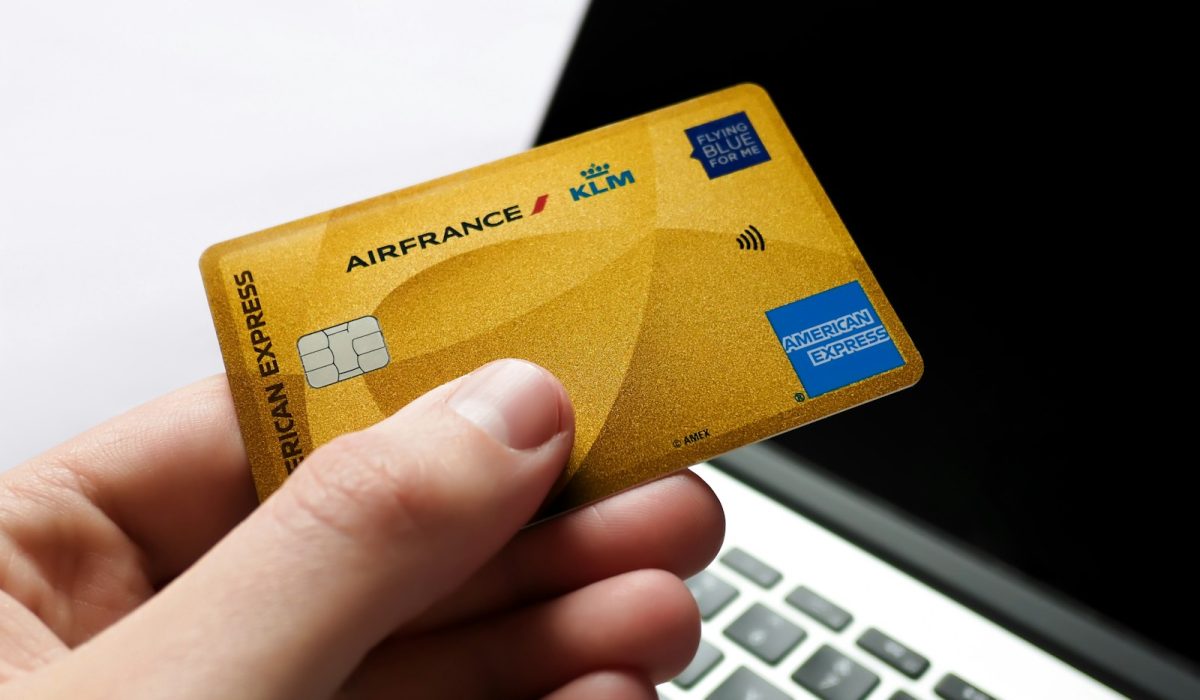
Eine Kreditkarte ohne Jahresgebühr gehört 2026 fast zur Grundausstattung – ob für den Online-Einkauf, Reisen oder als Sicherheitsnetz im Alltag. Das Angebot ist jedoch unübersichtlich: Manche Anbieter locken mit 0 % Gebühren, verlangen aber im Kleingedruckten hohe Zinsen bei Teilzahlung. Wir zeigen, welche kostenlosen Kreditkarten 2026 wirklich überzeugen und worauf Sie bei der Auswahl achten sollten.
💳 Warum lohnt sich eine kostenlose Kreditkarte 2026?
Eine dauerhaft gebührenfreie Kreditkarte spart über die Jahre gerechnet mehrere hundert Euro gegenüber klassischen Jahresgebühren-Karten von 40 bis 100 Euro. Hinzu kommt: Viele der kostenlosen Karten bieten mittlerweile Zusatzleistungen wie kostenlose Bargeldabhebung weltweit, Cashback-Programme oder den Verzicht auf eine klassische Bankverbindung. Gerade für Berufspendler, Studierende und Vielreisende in und um Berlin ist das ein spürbarer finanzieller Vorteil.
💳 Die besten kostenlosen Kreditkarten 2026 im Überblick
Ein aktueller Marktvergleich (Stand Oktober 2026) zeigt mehrere Anbieter ohne Jahresgebühr und ohne Fremdwährungsgebühren:
- Trade Republic Visa – 0 Euro Jahresgebühr, 0 % Fremdwährungsgebühr, 1 % Saveback auf Kartenumsätze, an ein Wertpapierdepot gebunden.
- Bank Norwegian Visa – 0 Euro Jahresgebühr, 0 % Gebühr außerhalb der Eurozone, Kreditrahmen bis 10.000 Euro, effektiver Jahreszins bei Teilzahlung rund 24,4 %.
- Deutschland Kreditkarte Classic – 0 Euro Jahresgebühr, kostenlose Fremdwährungsumsätze, bis zu 5 % Cashback bei Reisebuchungen, effektiver Jahreszins bei Teilzahlung rund 19,3 %.
- Revolut Visa – 0 Euro Jahresgebühr, 0 % Fremdwährungsgebühr, Kartenausgabe ohne klassische Schufa-Prüfung möglich.
- TF Bank Gold Mastercard – 0 Euro Jahresgebühr, weltweit gebührenfreies Bezahlen, bis zu 5 % Cashback bei Reisen und Mietwagen.
- Hanseatic Bank GenialCard – 0 Euro Jahresgebühr, 0 % Fremdwährungsgebühr, Kreditrahmen bis 2.500 Euro.
Wichtig: „Kostenlos“ bezieht sich in der Regel nur auf die Jahresgebühr. Wer den Teilzahlungsmodus (Revolving-Kredit) nutzt, zahlt je nach Anbieter effektive Jahreszinsen zwischen rund 10 % und 24 %. Wer seine Rechnung monatlich vollständig begleicht, zahlt dagegen in der Regel gar keine Zinsen.
🌍 Worauf Sie bei Auslandseinsätzen achten sollten
Nicht jede „gebührenfreie“ Karte ist im Ausland wirklich kostenlos. Zwei Fallstricke sind besonders verbreitet: Erstens erheben manche Geldautomatenbetreiber im Ausland eine eigene Gebühr, die unabhängig vom Kartenanbieter anfällt und nicht erstattet wird. Zweitens sollten Sie bei der Bezahlung oder Abhebung im Ausland eine angebotene Währungsumrechnung vor Ort (Dynamic Currency Conversion) grundsätzlich ablehnen und stattdessen in der Landeswährung bezahlen – das spart oft mehrere Prozentpunkte. Prüfen Sie zudem, ob die Karte an ein kostenpflichtiges Girokonto gekoppelt ist, bevor Sie sich für einen Anbieter entscheiden.
📊 Aktuelle Zinslage: Was Teilzahlung wirklich kostet
Die Europäische Zentralbank hat ihren Hauptrefinanzierungssatz zuletzt im September 2026 auf 2,65 % angehoben, der Einlagesatz liegt bei 2,50 %. Diese Leitzinsen wirken sich zwar nicht direkt auf die Kreditkartenzinsen aus – die liegen traditionell deutlich höher – zeigen aber die allgemeine Zinsrichtung. Die nächste EZB-Sitzung findet Ende Oktober 2026 statt, Marktbeobachter sind sich uneinig, ob es 2026 noch zu weiteren Zinsschritten kommt. Für Kreditkartennutzer bedeutet das: Teilzahlungskredite bleiben vorerst teuer. Wer kann, sollte offene Salden monatlich vollständig ausgleichen, statt die bequeme, aber teure Ratenzahlung zu nutzen.
✅ Welche Karte passt zu wem?
Für Vielreisende, die regelmäßig im Ausland bezahlen oder Bargeld abheben, lohnen sich Karten mit 0 % Fremdwährungsgebühr besonders. Wer ohnehin schon ein Depot oder Konto bei einem Neobroker oder einer Direktbank führt, kann oft die dazugehörige kostenlose Karte ohne zusätzlichen Aufwand mitnutzen. Studierende und Berufseinsteiger ohne lange Bonitätshistorie profitieren von Anbietern, die auf eine klassische Schufa-Abfrage verzichten oder kleinere Kreditrahmen anbieten. Wer Wert auf Cashback legt, sollte die Bedingungen genau prüfen – hohe Prozentsätze gelten meist nur für bestimmte Kategorien wie Reisebuchungen.
🔍 Kreditkarte vs. Debitkarte: Was Sie wissen sollten
Viele Berliner nutzen Kreditkarte und Debitkarte parallel, ohne den Unterschied genau zu kennen. Bei einer Debitkarte (z. B. girocard oder eine klassische Visa Debit) wird der Betrag sofort vom Konto abgebucht, bei einer echten Kreditkarte dagegen gesammelt und erst zum Monatsende oder per Teilzahlung beglichen. Das macht Kreditkarten praktisch für Vorleistungen – etwa Mietwagen, Hotelbuchungen oder Online-Käufe mit Käuferschutz – birgt aber auch das Risiko, den Überblick über die eigenen Ausgaben zu verlieren. Wer zu Impulskäufen neigt, sollte ein Kartenlimit setzen oder auf eine Karte mit Echtzeit-Ausgabenkontrolle per App achten. Gerade bei Anbietern ohne klassisches Girokonto im Hintergrund lohnt sich ein Blick in die App-Einstellungen, um Limits individuell anzupassen.
Ein weiterer Punkt, der oft unterschätzt wird: Nicht jede kostenlose Kreditkarte bietet den gleichen Versicherungsschutz. Reisekrankenversicherung, Mietwagen-Vollkasko oder Gepäckversicherung sind bei Premium-Karten häufiger enthalten als bei reinen Gratis-Karten. Wer viel reist, sollte diese Zusatzleistungen in die Entscheidung einbeziehen und nicht nur auf die Jahresgebühr schauen.
🧾 So finden Sie die richtige Karte für sich
Gehen Sie in drei Schritten vor: Erstens, listen Sie Ihr tatsächliches Nutzungsverhalten auf – Auslandseinsätze, geplante größere Anschaffungen, gewünschte Zusatzleistungen. Zweitens, vergleichen Sie nicht nur die Jahresgebühr, sondern auch Fremdwährungsgebühren, Abhebelimits und den effektiven Jahreszins bei Teilzahlung. Drittens, prüfen Sie, ob die Karte an ein kostenpflichtiges Konto gebunden ist oder eigenständig genutzt werden kann. Bei größeren finanziellen Entscheidungen – etwa wenn eine Kreditkarte Teil einer umfassenderen Finanzplanung werden soll – lohnt sich zudem eine individuelle Beratung, die Ihre gesamte finanzielle Situation berücksichtigt.
Eine kostenlose Kreditkarte ist ein guter erster Baustein für mehr finanzielle Flexibilität – sie ersetzt aber keine durchdachte Finanzplanung. Wenn Sie Fragen zu Finanzierung, Geldanlage oder der optimalen Kombination aus Konto, Karte und Kredit haben, sprechen Sie mich gerne direkt an. Gemeinsam finden wir die Lösung, die zu Ihrer individuellen Situation passt.
📅 Persönliche Beratung – Termin online buchen
Welche Kreditkarte wirklich zu Ihrer finanziellen Situation passt, klären wir am besten gemeinsam. Kostenlos & unverbindlich – mit sofortiger Bestätigung und Kalendereintrag.
Oder direkt: WhatsApp/Telefon +49 176 70 200 705 · info@alitaj.de
📌 Passende Leistungen auf alitaj.de
📚 Das könnte Sie auch interessieren
Fragen zu diesem Thema?
Ali Tajfirooz berät Sie persönlich – auf Deutsch, Farsi oder Englisch.
Passende Beiträge
💶🏦 Tagesgeldkonto Vergleich 2026: Lohnt sich Tagesgeld in Berlin nach der EZB-Zinswende?
Die Europäische Zentralbank hat die Zinsschraube 2026 zweimal angezogen: Seit dem 16. September 2026 liegt der EZB-Einlagesatz bei…
Santander Bank vs. Sparkasse 2026 – Wer ist der bessere Bankpartner? | alitaj.de
Santander Bank oder Sparkasse? In diesem Vergleich 2026 schauen wir auf Leistungen, Kosten, Service-Qualität, Filialnetz und Digitalisierung beider Anbieter in Deutschland. Ein klarer Überblick vom Kreditspezialisten Ali Tajfirooz (§ 34h GewO) zur Entscheidung, welcher Bankpartner zu Ihnen passt.
💰🏦 Festgeldkonto Vergleich 2026: Lohnt sich Festgeld in Berlin nach der EZB-Zinswende noch?
Monatelang war Festgeld in Deutschland ein Auslaufmodell - wer sein Geld zur Bank brachte, bekam kaum mehr als…