
🏗💰 Baukredit für den Neubau 2026: Bauphasen-Finanzierung, Teilauszahlungen & KfW-Förderung richtig planen
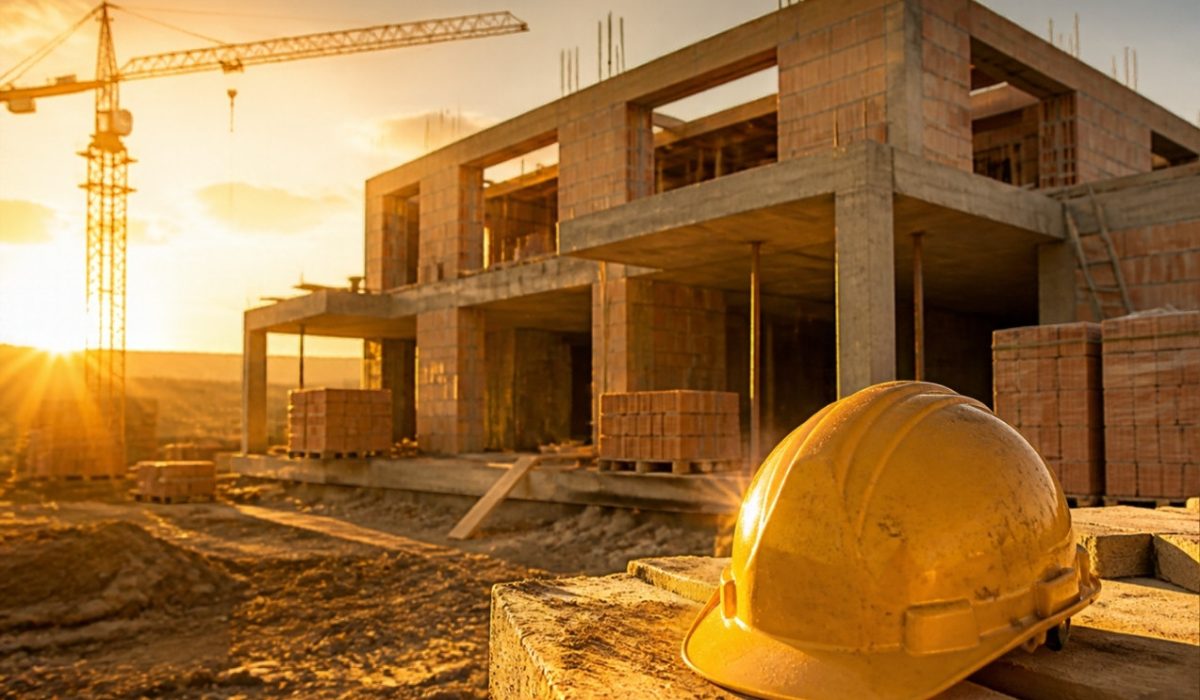
Wer in Berlin oder Brandenburg neu baut, braucht mehr als nur eine Baufinanzierungszusage: Ein Neubau wird in Bauphasen fertiggestellt und entsprechend auch in Raten ausgezahlt. Diese Teilauszahlungen, die passende KfW-Förderung und das richtige Baukonto entscheiden am Ende darüber, wie teuer der 🏗 Baukredit für Ihr Bauvorhaben tatsächlich wird. Im November 2026 bewegen sich die Bauzinsen auf einem höheren Niveau als noch vor zwei Jahren – umso wichtiger ist eine durchdachte Finanzierungsstruktur.
🏗 Was ist ein Baukredit – und wie unterscheidet er sich von der klassischen Baufinanzierung?
Ein Baukredit finanziert ein Haus, das erst noch entsteht, während eine klassische Baufinanzierung häufig den Kauf einer bereits bestehenden Immobilie abdeckt. Der entscheidende Unterschied liegt in der Auszahlung: Beim Neubau fließt das Darlehen nicht komplett zum Start, sondern in Teilbeträgen nach Baufortschritt – etwa nach Rohbau, Dachdeckung, Innenausbau und Fertigstellung. Für den Teil des Kredits, der noch nicht abgerufen wurde, verlangen Banken in der Regel sogenannte Bereitstellungszinsen, meist zwischen 0,15 % und 0,25 % pro Monat. Wer die Bauphasen realistisch plant, kann diese Kosten spürbar senken.
💶 Bauzinsen aktuell: Wie teuer ist ein Neubau-Kredit im November 2026?
Die Europäische Zentralbank hat ihre Leitzinsen zuletzt am 29.10.2026 unverändert gelassen: Der Hauptrefinanzierungssatz liegt bei 2,65 %, der Einlagesatz bei 2,50 % und der Spitzenrefinanzierungssatz bei 2,80 %. Beobachter rechnen mit einer möglichen weiteren Anhebung im Dezember 2026. Bauzinsen folgen dem Leitzins nicht direkt, sondern orientieren sich vor allem an den Renditen zehnjähriger Bundesanleihen und an Pfandbriefen. In der Praxis bedeutet das für Bauherren aktuell marktübliche Konditionen von rund 4,0 % bis 4,5 % effektivem Jahreszins für ein zehnjährig gebundenes Annuitätendarlehen – je nach Eigenkapitalquote, Bonität und Beleihungsauslauf können einzelne Institute auch knapp darunter liegen. Wer eine KfW-Förderung nutzt, zahlt für den geförderten Teilbetrag deutlich weniger.
🏦 KfW-Förderung für den Neubau: Klimafreundlicher Neubau (297/298) im Detail
Das Programm „Klimafreundlicher Neubau” (KfW 297 für Selbstnutzer, KfW 298 für Vermieter/Investoren) bleibt 2026 die wichtigste staatliche Förderung für Bauherren. Gefördert werden bis zu 100.000 Euro pro Wohneinheit ohne Nachhaltigkeitssiegel bzw. bis zu 150.000 Euro mit QNG-Zertifizierung (Qualitätssiegel Nachhaltiges Gebäude, Stufe PLUS oder PREMIUM) – bei einem Zweifamilienhaus mit QNG also bis zu 300.000 Euro insgesamt. Voraussetzung ist mindestens der Standard Effizienzhaus 40, wobei der Standard Effizienzhaus 55 seit Dezember 2025 übergangsweise wieder förderfähig ist, allerdings laut aktuellem Förderstand nur befristet bis spätestens 31.12.2026 und solange Bundesmittel verfügbar sind. Die Heizung muss mit erneuerbaren Energien betrieben werden; Öl, Gas und reine Biomasseheizungen sind ausgeschlossen.
Bei den Zinssätzen (Stand Ende September 2026, effektiver Jahreszins, 10 Jahre Zinsbindung) zeigt sich der große Unterschied zwischen den Effizienzhaus-Stufen deutlich: Für ein Effizienzhaus 55 lagen die Annuitätendarlehen je nach Laufzeit zwischen etwa 1,00 % (4–10 Jahre Laufzeit) und 2,21 % (26–35 Jahre Laufzeit). Für ein Effizienzhaus 40 waren es zwischen rund 1,96 % und 2,98 %. Damit liegt die KfW-Förderung für den geförderten Kreditanteil weiterhin deutlich unter den marktüblichen Bauzinsen von 4,0 % bis 4,5 % – der Antrag muss aber vor Baubeginn über die Hausbank gestellt werden, ein nachträglicher Antrag ist nicht möglich.
📐 Bauphasen-Finanzierung: Warum Teilauszahlungen und Bereitstellungszinsen entscheidend sind
Ein gut strukturierter Baukredit berücksichtigt den realistischen Bauzeitplan. Typische Auszahlungsraten orientieren sich an der Makler- und Bauträgerverordnung (MaBV) und liegen etwa bei 30 % nach Rohbau-Fertigstellung, weiteren 28 % nach Rohinstallation und Fenstereinbau, und den restlichen Raten nach Innenausbau und Bezugsfertigkeit. Je länger die Bauzeit, desto höher fallen die Bereitstellungszinsen für noch nicht abgerufene Kreditteile aus – bei einer Bauzeit von zwölf statt sechs Monaten können so schnell mehrere Tausend Euro zusätzlich anfallen. Manche Banken bieten eine bereitstellungszinsfreie Zeit von drei bis zwölf Monaten an; dieser Punkt lohnt sich bei Vertragsabschluss ausdrücklich zu verhandeln.
🧾 Baukonto, Baunebenkosten & Checkliste für Berliner Bauherren
Für die Abwicklung der Teilauszahlungen richten die meisten Banken ein separates Baukonto ein, über das Handwerker- und Lieferantenrechnungen direkt bezahlt werden. Neben der reinen Baukreditsumme sollten Bauherren in Berlin und Brandenburg mit Baunebenkosten von 15 % bis 20 % der Bausumme kalkulieren – darunter Erschließungskosten, Notar- und Grundbuchkosten, Baugenehmigung, Vermessung und eine Bauherrenhaftpflichtversicherung. Wichtig für die Finanzierungsplanung: Grunderwerbsteuer in Berlin (6 %) und Brandenburg (6,5 %) fällt bereits beim Grundstückskauf an, nicht erst bei Fertigstellung des Hauses.
✅ Handlungsempfehlung: So sichern Sie sich den besten Baukredit
Klären Sie vor der Grundstücksreservierung, ob Ihr geplanter Neubau die Effizienzhaus-40- oder -55-Kriterien erfüllen kann, und stellen Sie den KfW-Antrag unbedingt vor Baubeginn über Ihre Finanzierungspartner. Vergleichen Sie bei der Restfinanzierung nicht nur den Nominalzins, sondern auch Bereitstellungszinsfreiheit, Sondertilgungsrechte und die Flexibilität bei Auszahlungsraten. Für eine unverbindliche Einschätzung Ihrer individuellen Finanzierungsstrategie können Sie direkt online einen Beratungstermin buchen – gemeinsam prüfen wir, welche Förderkombination für Ihr Bauprojekt am meisten spart.
📅 Persönliche Beratung – Termin online buchen
Ob Neubau, Bauphasen-Finanzierung oder KfW-Förderung: Gemeinsam finden wir die passende Finanzierungsstrategie für Ihr Bauvorhaben. Kostenlos & unverbindlich – mit sofortiger Bestätigung und Kalendereintrag.
Oder direkt: WhatsApp/Telefon +49 176 70 200 705 · info@alitaj.de
📌 Passende Leistungen auf alitaj.de
📚 Das könnte Sie auch interessieren
Fragen zu diesem Thema?
Ali Tajfirooz berät Sie persönlich – auf Deutsch, Farsi oder Englisch.
Passende Beiträge
Der Bausparvertrag: Alles, was Sie wissen müssen
Ein Bausparvertrag ist eine clevere Kombination aus Sparen und Darlehen, die Ihnen hilft, Eigenkapital für den Kauf, Bau oder die Renovierung einer Immobilie aufzubauen. Erfahren Sie mehr über die Vorteile, Nachteile und wichtige Punkte, die Sie beachten sollten, um Ihre Immobilienfinanzierung optimal zu planen.
🏠🔨 Modernisierungskredit Berlin 2026: KfW-Förderung, Zinsen und die richtige Finanzierungsstrategie
Eine Sanierung oder Modernisierung ist 2026 teurer denn je – aber auch die Förderlandschaft hat sich deutlich verändert.…
Immobilienfinanzierung: Welche Kreditarten gibt es?
In diesem Artikel erfahren Sie alles über die verschiedenen Kreditarten, die bei der Immobilienfinanzierung zur Verfügung stehen, von Annuitätendarlehen bis zu variablen Krediten, und welche Vor- und Nachteile diese haben.