
🦷💶 Zahnimplantat Kosten 2026: Was die Kasse zahlt – und warum sich eine Zahnzusatzversicherung vor 2027 lohnt
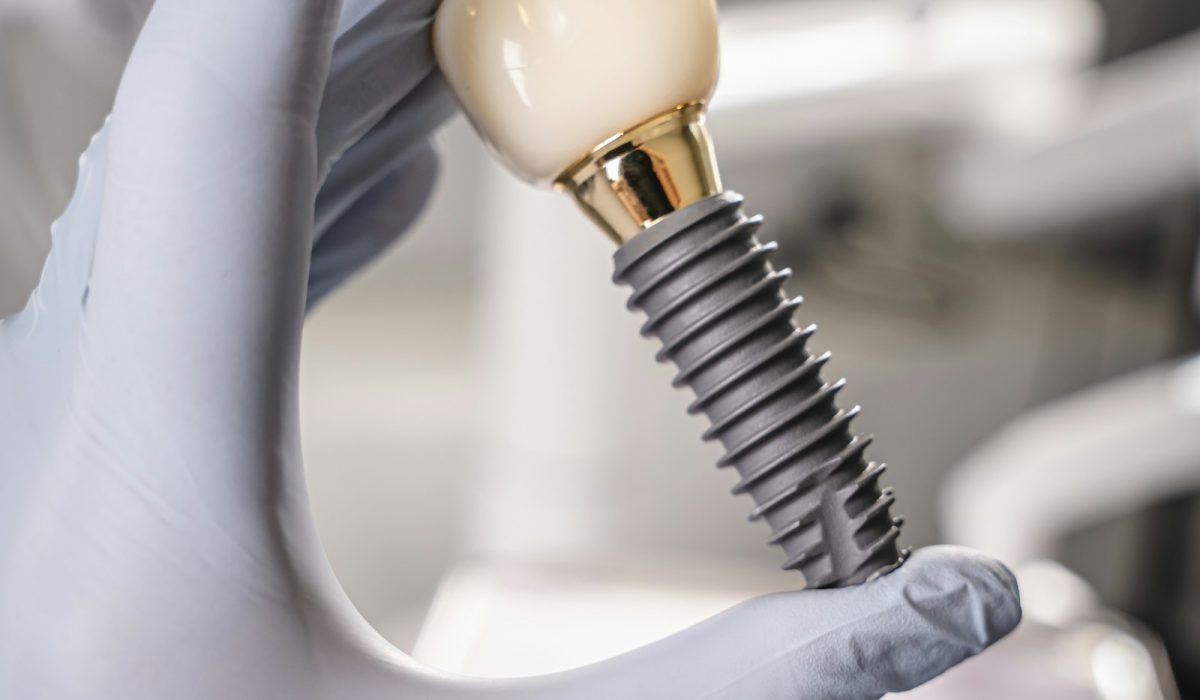
Ein einzelnes Zahnimplantat kostet in Berlin schnell zwischen 1.800 und 3.600 Euro – und die gesetzliche Krankenkasse zahlt davon oft nur einen kleinen Teil. 🦷 Wer 2026 vor einer Implantatversorgung steht, sollte die Zahlen genau kennen: Was übernimmt die Kasse wirklich, wie wirkt das Bonusheft, und warum lohnt sich der Blick auf eine Zahnzusatzversicherung gerade jetzt – bevor sich die gesetzlichen Zuschüsse 2027 ändern?
🦷 Was kostet ein Zahnimplantat wirklich?
Die Preise für ein Implantat mit Krone unterscheiden sich je nach Lage im Kiefer und Material deutlich:
- Backenzahn: 1.800 bis 2.500 Euro
- Schneidezahn: 2.000 bis 3.500 Euro
- Keramikimplantat im Frontzahnbereich: 2.600 bis 3.600 Euro
- Keramikimplantat im Seitenzahnbereich: 2.200 bis 3.200 Euro
Ist vor dem Einsetzen ein Knochenaufbau nötig, kommen pro Kieferbereich noch einmal 300 bis 1.500 Euro hinzu. Bei mehreren fehlenden Zähnen summieren sich die Kosten entsprechend – eine größere Versorgung im Oberkiefer kann so leicht einen fünfstelligen Betrag erreichen. Gegenüber einer klassischen Brücke oder einer herausnehmbaren Prothese haben Implantate einen klaren Vorteil: Sie schonen die Nachbarzähne, die nicht abgeschliffen werden müssen, und sie erhalten den Kieferknochen, der sonst an einer zahnlosen Stelle langfristig abgebaut wird. Diese langfristigen Vorteile rechtfertigen für viele Patienten den höheren Anfangspreis.
💰 Festzuschuss der Krankenkasse: Das zahlt die Kasse tatsächlich
Gesetzliche Krankenkassen zahlen bei Zahnersatz keinen festen Betrag pro Implantat, sondern einen sogenannten Festzuschuss, der sich an den Kosten einer vergleichbaren Regelversorgung orientiert – bei einer Einzelzahnlücke etwa an einer Brücke. Für 2026 gilt:
- Ohne Bonusheft: 60 Prozent Zuschuss, Eigenanteil rund 40 Prozent
- Mit fünf Jahren lückenlosem Bonusheft: 70 Prozent Zuschuss, 30 Prozent Eigenanteil
- Mit zehn Jahren lückenlosem Bonusheft: 75 Prozent Zuschuss, 25 Prozent Eigenanteil
Entscheidend für Implantat-Patienten: Das Implantat selbst gilt als „andersartige Versorgung“. Die Kasse zahlt also nur den Festzuschuss, der auch für die günstigere Regelversorgung fällig wäre – der chirurgische Eingriff und der Zahnersatz selbst werden nach der privaten Gebührenordnung für Zahnärzte (GOZ) abgerechnet. Diese Mehrkosten zwischen Regelversorgung und tatsächlichem Implantat trägt der Patient vollständig selbst. 📋 Geringverdienende mit entsprechendem Nachweis erhalten die Kosten der Regelversorgung dagegen vollständig von der Kasse übernommen.
⚠️ Ab 2027 sinkt der Zuschuss – jetzt handeln lohnt sich
Ab dem 1. Januar 2027 sinken die Festzuschüsse der gesetzlichen Krankenkassen um zehn Prozentpunkte: ohne Bonusheft nur noch 50 statt 60 Prozent, nach zehn Jahren Vorsorge 65 statt 75 Prozent – die mittlere Stufe sinkt entsprechend. Für Festzuschüsse, die noch vor dem Stichtag bewilligt werden, gelten die bisherigen, höheren Sätze. Wer eine Implantatversorgung ohnehin plant, sollte sich deshalb jetzt noch einen Heil- und Kostenplan erstellen und genehmigen lassen – das kann je nach Versorgung mehrere Hundert Euro Unterschied ausmachen.
📊 Regionale Unterschiede: Warum Berliner Praxen oft am oberen Ende liegen
Zahnärzte rechnen den eigentlichen Implantat-Eingriff nach der privaten Gebührenordnung (GOZ) ab und können dabei innerhalb eines gesetzlich erlaubten Rahmens einen individuellen Steigerungsfaktor ansetzen – je nach Aufwand, Material und Laborkosten der Praxis. In Ballungsräumen wie Berlin liegen Praxis- und Laborkosten tendenziell höher als im ländlichen Raum, weshalb Implantatpreise hier häufig am oberen Ende der genannten Preisspannen liegen. Ein schriftlicher Kostenvoranschlag vor Behandlungsbeginn schafft hier Klarheit und ist die Grundlage für die Berechnung des Festzuschusses durch Ihre Krankenkasse.
🛡️ Zahnzusatzversicherung für Implantate: Worauf Sie achten sollten
Eine gute Zahnzusatzversicherung schließt genau diese Lücke zwischen Festzuschuss und tatsächlichen Implantatkosten. Worauf es beim Vergleich ankommt:
- Erstattungshöhe: Sinnvoll sind Tarife mit 80 bis 90 Prozent Erstattung auf den Rechnungsbetrag, manche Anbieter übernehmen die Kosten sogar vollständig. Die Verbraucherzentrale hält eine Erstattung bis zum 3,5-fachen GOZ-Satz für ausreichend.
- Einrechnung des Kassenzuschusses: Prüfen Sie, ob der gesetzliche Zuschuss in die Erstattungsquote eingerechnet wird oder zusätzlich obendrauf kommt – das macht einen erheblichen Unterschied bei der Gesamterstattung.
- Implantate ausdrücklich eingeschlossen: Nicht jeder günstige Tarif deckt hochwertigen Zahnersatz wie Implantate in vollem Umfang ab – manche begrenzen die Erstattung in den ersten Vertragsjahren.
📋 Wartezeit, Gesundheitsfragen und der richtige Zeitpunkt
Die meisten Tarife für Zahnersatz haben eine Wartezeit von bis zu acht Monaten, einige Versicherer bieten inzwischen auch Tarife ganz ohne Wartezeit an. Wichtig: Behandlungen, die bereits vor Vertragsabschluss begonnen oder vom Zahnarzt konkret empfohlen wurden, sind in der Regel von der Erstattung ausgeschlossen. Wer weiß, dass ein Implantat bevorsteht, sollte die Versicherung also abschließen, bevor der Zahnarzt einen konkreten Behandlungsplan empfiehlt – und bei den Gesundheitsfragen wahrheitsgemäß antworten, da falsche Angaben dem Versicherer später das Recht geben können, die Leistung zu verweigern.
🔍 Kurz gefasst: Die wichtigsten Fragen
Zahlt die Krankenkasse mehr, wenn ich mich für ein teureres Implantat-System entscheide? Nein. Der Festzuschuss richtet sich immer an der günstigeren Regelversorgung, unabhängig davon, wie hochwertig das tatsächlich gewählte Implantat ist.
Lohnt sich eine Zahnzusatzversicherung noch, wenn das Implantat schon konkret geplant ist? Oft nicht mehr vollständig: Wartezeiten von bis zu acht Monaten und der Ausschluss bereits empfohlener Behandlungen verhindern häufig eine Erstattung für akut anstehende Fälle. Der Abschluss lohnt sich vor allem frühzeitig, bevor konkreter Behandlungsbedarf besteht.
Kann ich den Heil- und Kostenplan noch 2026 einreichen, um von den höheren Zuschüssen zu profitieren? Ja – maßgeblich ist laut aktueller Regelung der Zeitpunkt der Bewilligung durch die Kasse, nicht der Zeitpunkt der Behandlung. Ein frühzeitiger Antrag kann sich daher finanziell lohnen.
✅ Handlungsempfehlung
Lassen Sie sich zunächst von Ihrem Zahnarzt einen Heil- und Kostenplan erstellen, um Ihre individuellen Implantatkosten und den voraussichtlichen Festzuschuss genau zu kennen – idealerweise noch 2026, um von den aktuell höheren Sätzen zu profitieren. Prüfen Sie parallel, ob eine Zahnzusatzversicherung mit mindestens 80 Prozent Erstattung und ausdrücklichem Implantat-Einschluss für Sie sinnvoll ist – gerade weil die gesetzlichen Zuschüsse 2027 sinken, wird die private Vorsorge wichtiger. In einem persönlichen Beratungstermin schauen wir uns Ihren konkreten Fall an und vergleichen passende Tarife unabhängig von einem einzelnen Anbieter.
📅 Persönliche Beratung – Termin online buchen
Ob Zahnimplantat, Zahnzusatzversicherung oder die passende Absicherung Ihrer Gesundheit – gemeinsam finden wir die Lösung, die zu Ihrer Situation passt. Kostenlos & unverbindlich – mit sofortiger Bestätigung und Kalendereintrag.
Oder direkt: WhatsApp/Telefon +49 176 70 200 705 · info@alitaj.de
📌 Passende Leistungen auf alitaj.de
- Online-Leistungen im Überblick – alle digitalen Services von der Versicherungsprüfung bis zur Finanzierung.
- Finanzierungs- und Beratungsanfrage – unverbindlich Kontakt aufnehmen und individuelle Einschätzung erhalten.
📚 Das könnte Sie auch interessieren
- Beste Zahnzusatzversicherung 2026
- Krankenhaustagegeldversicherung 2026: Warum die gesetzliche Zuzahlung oft nicht reicht
- Gesetzliche Krankenkassen 2026: Zusatzbeitrag steigt auf 2,9 %
- Private Haftpflichtversicherung 2026: Was guter Schutz kostet
Praxiswissen zu Baufinanzierung, Bausparen, Krediten, Versicherungen und Geldanlage. Kein Spam, Abmeldung mit einem Klick.
Fragen zu diesem Thema?
Ali Tajfirooz berät Sie persönlich – auf Deutsch, Farsi oder Englisch.
Passende Beiträge
🏥💶 Krankenhaustagegeldversicherung 2026: Warum die gesetzliche Zuzahlung in Berlin oft nicht reicht
Wer in Berlin oder anderswo in Deutschland gesetzlich krankenversichert ist, geht oft davon aus, ein Krankenhausaufenthalt sei für…
📘 Besondere Zeiten in der Rentenversicherung: So holen Sie sich, was Ihnen zusteht!
Viele Menschen wissen nicht, dass sie bestimmte Lebensphasen wie Kindererziehung, Studium, Pflege oder Krankheit als besondere Rentenzeiten anrechnen lassen können – und dadurch mehr Rente erhalten. In diesem Artikel erfahren Sie, welche Zeiten anerkannt werden, welche Anträge notwendig sind (inkl. Formularnummern), und wie Sie sich mit kompetenter Beratung Ihre verdienten Rentenpunkte sichern. Jetzt informieren und keine Rentenansprüche mehr verschenken!
Beste Zahnzusatzversicherung 2026
Welche Zahnzusatzversicherung ist 2026 die beste? Der große Vergleich der stärksten Tarife für Implantate, Zahnersatz, Zahnreinigung und Premiumleistungen.