
هزینه ایمپلنت دندان در سال ۲۰۲۶: پرداختی بیمه درمانی و علت اهمیت بیمه تکمیلی دندان پیش از سال ۲۰۲۷
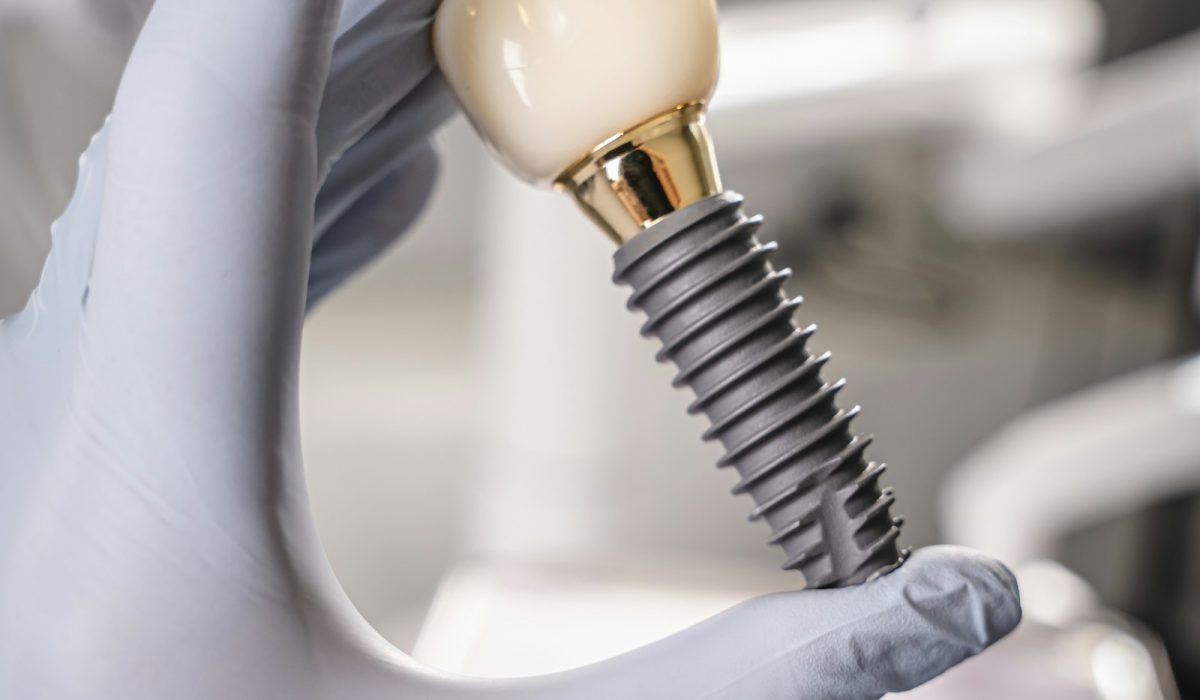
هزینه یک واحد ایمپلنت دندان در برلین به راحتی بین ۱٬۸۰۰ تا ۳٬۶۰۰ یورو تمام میشود و بیمه درمانی دولتی (GKV) معمولاً بخش کوچکی از آن را پوشش میدهد. 🦷 اگر در سال ۲۰۲۶ قصد انجام ایمپلنت دارید، بهتر است از همین حالا حساب و کتاب دقیق آن را بدانید: بیمه واقعاً چه سهمی را میپردازد، دفترچه بونوس (Bonusheft) چه تاثیری دارد و چرا بررسی شرایط بیمه تکمیلی دندان (Zahnzusatzversicherung) دقیقاً در همین زمان — پیش از تغییر قوانین کمکهزینه دولتی در سال ۲۰۲۷ — تا این حد اهمیت دارد؟
🦷 هزینه واقعی ایمپلنت دندان چقدر است؟
قیمت ایمپلنت همراه با روکش، بسته به محل دندان در فک و جنس مواد بهکاررفته، تفاوت زیادی دارد:
- دندان آسیا: ۱٬۸۰۰ تا ۲٬۵۰۰ یورو
- دندان پیشین (جلویی): ۲٬۰۰۰ تا ۳٬۵۰۰ یورو
- ایمپلنت سرامیکی در بخش جلویی فک: ۲٬۶۰۰ تا ۳٬۶۰۰ یورو
- ایمپلنت سرامیکی در بخش جانبی فک: ۲٬۲۰۰ تا ۳٬۲۰۰ یورو
اگر پیش از کاشت ایمپلنت به پیوند یا بازسازی استخوان فک (Knochenaufbau) نیاز داشته باشید، برای هر ناحیه از فک مبلغی حدود ۳۰۰ تا ۱٬۵۰۰ یورو به هزینهها اضافه میشود. در صورت خالی بودن جای چند دندان، مجموع هزینه به همین نسبت بالا میرود؛ به طوری که یک درمان گسترده در فک بالا میتواند به راحتی مبلغی پنجرقمی شود. ایمپلنت نسبت به پل یا همان بریج دندانی و پروتزهای متحرک، یک مزیت بسیار بزرگ دارد: به دندانهای مجاور آسیبی نمیزند زیرا نیازی به تراشیدن آنها نیست و از تحلیل رفتن استخوان فک در طولانیمدت نیز جلوگیری میکند. همین مزایای بلندمدت، قیمت اولیه بالاتر آن را برای بسیاری از افراد توجیه میکند.
💰 کمکهزینه ثابت بیمه درمانی: بیمه در عمل چه مبلغی میپردازد؟
بیمههای درمانی دولتی برای جایگزینی دندان، مبلغ ثابتی را برای هر ایمپلنت نمیپردازند؛ بلکه مبلغی به نام کمکهزینه ثابت (Festzuschuss) تعیین میکنند که بر اساس هزینه درمان پایه استاندارد (Regelversorgung) — مثلاً هزینه بریج برای یک دندان خالی — محاسبه میشود. برای سال ۲۰۲۶ این میزان به شرح زیر است:
- بدون دفترچه بونوس: ۶۰ درصد کمکهزینه پایه، حدود ۴۰ درصد سهم پرداختی شخص
- با ۵ سال دفترچه بونوس کامل و بدون وقفه: ۷۰ درصد کمکهزینه پایه، ۳۰ درصد سهم شخص
- با ۱۰ سال دفترچه بونوس کامل و بدون وقفه: ۷۵ درصد کمکهزینه پایه، ۲۵ درصد سهم شخص
نکته مهم برای متقاضیان ایمپلنت این است که خود ایمپلنت از نظر بیمه جزو «درمانهای متفاوت از خدمات پایه» (andersartige Versorgung) محسوب میشود. بنابراین بیمه فقط همان کمکهزینه ثابتی را میپردازد که برای درمان پایه و ارزانتر تعلق میگرفت. جراحی و ساخت خود ایمپلنت طبق تعرفه دولتی دندانپزشکان (GOZ) محاسبه میشود. این مابهالتفاوت هزینه بین درمان پایه و ایمپلنت واقعی را خود بیمار باید بهطور کامل پرداخت کند. 📋 البته افرادی که درآمد پایینی دارند و مدارک لازم را ارائه میدهند، کل هزینه درمان پایه استاندارد را از بیمه دریافت میکنند.
⚠️ کاهش کمکهزینهها از سال ۲۰۲۷ – چرا اقدام بهموقع سودمند است؟
از ۱ ژانویه ۲۰۲۷، کمکهزینههای ثابت بیمههای درمانی دولتی ۱۰ واحد درصد کاهش مییابد: بدون دفترچه بونوس به جای ۶۰ درصد، ۵۰ درصد پرداخت میشود و پس از ۱۰ سال سابقه چکآپ، به جای ۷۵ درصد تنها ۶۵ درصد تعلق میگیرد (مرحله مابینی هم به همین نسبت کاهش مییابد). البته برای طرحهای درمانی که پیش از این تاریخ تایید شوند، همان نرخهای بالاتر قبلی محاسبه خواهد شد. بنابراین اگر قصد انجام ایمپلنت دارید، بهتر است همین حالا طرح درمان و هزینه (Heil- und Kostenplan) را دریافت کرده و به تایید بیمه برسانید؛ این کار بسته به نوع درمان میتواند چندصد یورو به نفع شما باشد.
📊 تفاوتهای منطقهای: چرا مطبهای برلین اغلب در سقف قیمتی هستند؟
دندانپزشکان جراحی ایمپلنت را بر اساس تعرفه GOZ فاکتور میکنند و میتوانند با توجه به میزان سختی، مواد مصرفی و هزینههای لابراتوار، ضریب افزایش مشخصی در چارچوب قانونی اعمال کنند. در کلانشهرهایی مثل برلین، هزینههای مطب و لابراتوار بالاتر است؛ به همین دلیل قیمت ایمپلنت معمولاً در بالاترین حد بازههای قیمتی اعلامشده قرار میگیرد. دریافت یک پیشفاکتور مکتوب پیش از شروع درمان، شفافیت کامل ایجاد میکند و مبنای محاسبه کمکهزینه ثابت توسط بیمه شما خواهد بود.
🛡️ بیمه تکمیلی دندان برای ایمپلنت: به چه نکاتی باید توجه کرد؟
یک بیمه تکمیلی دندان مناسب دقیقاً فاصله میان کمکهزینه ثابت بیمه و هزینههای واقعی ایمپلنت را جبران میکند. هنگام مقایسه بیمهها به این موارد توجه کنید:
- میزان پوشش هزینه (Erstattungshöhe): پلنهایی که ۸۰ تا ۹۰ درصد از فاکتور کل را پوشش میدهند گزینههای مناسبی هستند و برخی شرکتها حتی تمام هزینه را جبران میکنند. مرکز حمایت از مصرفکنندگان (Verbraucherzentrale) پوشش هزینه تا ۳٫۵ برابر نرخ GOZ را کافی میداند.
- محاسبه کمکهزینه بیمه دولتی: حتماً بررسی کنید که آیا کمکهزینه بیمه دولتی درون درصد پوشش بیمه تکمیلی محاسبه میشود یا علاوه بر آن پرداخت میگردد؛ این موضوع تاثیر زیادی روی مبلغ پرداختی نهایی دارد.
- پوشش صریح ایمپلنت: همه پلنهای ارزانقیمت، خدمات گرانقیمتی مثل ایمپلنت را بهطور کامل پوشش نمیدهند و برخی شرکتها در سالهای اول قرارداد سقف پرداختی تعیین میکنند.
📋 دوره انتظار، سوالات پزشکی و زمان مناسب اقدام
اکثر بیمههای تکمیلی دندان دارای دوره انتظار (Wartezeit) تا ۸ ماه هستند، اگرچه برخی شرکتها پلنهای بدون دوره انتظار نیز ارائه میدهند. نکته بسیار مهم: درمانهایی که قبل از عقد قرارداد شروع شده باشند یا دندانپزشک رسماً انجام آنها را توصیه کرده باشد، معمولاً تحت پوشش بیمه قرار نمیگیرند. بنابراین اگر میدانید به ایمپلنت نیاز دارید، باید پیش از مشخص شدن طرح درمان رسمی توسط دندانپزشک، بیمه را ثبت کنید. همچنین به سوالات سلامت روان و جسمی صادقانه پاسخ دهید، زیرا اطلاعات نادرست به بیمهگر اجازه میدهد بعدها از پرداخت خسارت خودداری کند.
🔍 خلاصه: مهمترین پرسشها
آیا در صورت انتخاب سیستم ایمپلنت گرانتر، بیمه درمانی مبلغ بیشتری میپردازد؟ خیر. کمکهزینه ثابت همیشه بر اساس درمان پایه ارزانتر محاسبه میشود، صرفنظر از اینکه ایمپلنت انتخابی شما چقدر پیشرفته یا گران باشد.
آیا اگر برنامه ایمپلنت از قبل مشخص شده باشد، خرید بیمه تکمیلی دندان همچنان فایدهای دارد؟ در اکثر موارد خیر؛ وجود دوره انتظار تا ۸ ماه و عدم پوشش درمانهای توصیه شده قبلی، مانع از دریافت خسارت برای موارد فوری میشود. خرید بیمه زمانی بیشترین بازدهی را دارد که هنوز نیاز درمانی مشخصی ثبت نشده باشد.
آیا میتوانم طرح درمان و هزینه (Heil- und Kostenplan) را هنوز در سال ۲۰۲۶ ارائه دهم تا از کمکهزینههای بالاتر بهرهمند شوم؟ بله — طبق قوانین فعلی، ملاک اصلی تاریخ تایید طرح توسط بیمه است، نه زمان انجام درمان. بنابراین اقدام زودهنگام از نظر مالی بسیار بهصرفه خواهد بود.
✅ توصیه و گام بعدی
در قدم اول از دندانپزشک خود بخواهید یک طرح درمان و هزینه (Heil- und Kostenplan) برای شما تنظیم کند تا برآورد دقیق هزینهها و سهم بیمه را بدانید — ترجیحاً هنوز در سال ۲۰۲۶ تا از نرخهای بالاتر فعلی استفاده کنید. همزمان بررسی کنید که آیا داشتن یک بیمه تکمیلی دندان با حداقل ۸۰ درصد پوشش و تضمین صریح ایمپلنت برای شما مناسب است یا خیر؛ چرا که با کاهش سهم بیمه دولتی در سال ۲۰۲۷، نقش بیمه خصوصی پررنگتر میشود. در یک جلسه مشاوره شخصی با علی تاجفیروز، شرایط شما را دقیقاً بررسی کرده و بدون وابستگی به یک شرکت خاص، بهترین گزینه را با هم مقایسه میکنیم.
📅 مشاوره اختصاصی – رزرو آنلاین وقت مشاوره
چه درباره ایمپلنت دندان، چه بیمه تکمیلی دندان یا انتخاب پوشش مناسب برای سلامت خود سوال داشته باشید، با هم بهترین راهکار متناسب با شرایط شما را پیدا میکنیم. کاملاً رایگان و بدون تعهد – همراه با تایید فوری و ثبت در تقویم.
📅 همین حالا آنلاین وقت رزرو کنید
ارتباط مستقیم: واتساپ / تلفن +49 176 70 200 705 · info@alitaj.de
📌 خدمات مرتبط در alitaj.de
- مرور خدمات آنلاین – تمامی خدمات دیجیتال از بررسی بیمه تا مشاوره مالی.
- درخواست مشاوره و تامین مالی – دریافت ارزیابی اختصاصی و ثبت درخواست بدون تعهد.
📚 این مطالب هم ممکن است برای شما مفید باشد
درباره این موضوع سؤالی دارید؟
علی تاجفیروز به زبان فارسی، آلمانی و انگلیسی شخصاً به شما مشاوره میدهد – حضوری در برلین، تلفنی یا تصویری.
مقالات مرتبط
شوک افزایش حق بیمه درمانی در آلمان؛ چطور با تغییر صندوق بیمه در سال 2025 هزینهها را کاهش دهیم؟
حق بیمه درمانی در آلمان در سال ۲۰۲۵ به طور قابل توجهی افزایش یافته است. با مقایسه دقیق صندوقهای بیمه درمانی (GKV) میتوانید هزینهها را کاهش دهید و خدمات بهتری دریافت کنید.
سهم بیمه بازنشستگی دولتی در آلمان چقدر است و چه کسی آن را پرداخت میکند؟
مقدمه بیمه بازنشستگی دولتی یکی از ارکان اصلی سیستم تأمین اجتماعی در آلمان است. این بیمه به کارمندان و کارگران کمک میکند…
بیمه درمانی دولتی (GKV) در سال ۲۰۲۶: افزایش حق بیمه اضافی به ۲٬۹ درصد – آیا تعویض صندوق بیمه منطقی است؟
بر اساس برآوردهای کارشناسی اتحادیه صندوقهای بیمه درمانی (GKV-Spitzenverband)، وزارت بهداشت فدرال و اداره بیمه فدرال آلمان، میانگین حق بیمه اضافی (Zusatzbeitrag)…