
وام اقساطی (Ratenkredit) در برلین سال ۲۰۲۶: تجمیع بدهیها و صرفهجویی در هزینه با وجود تغییرات نرخ بهره
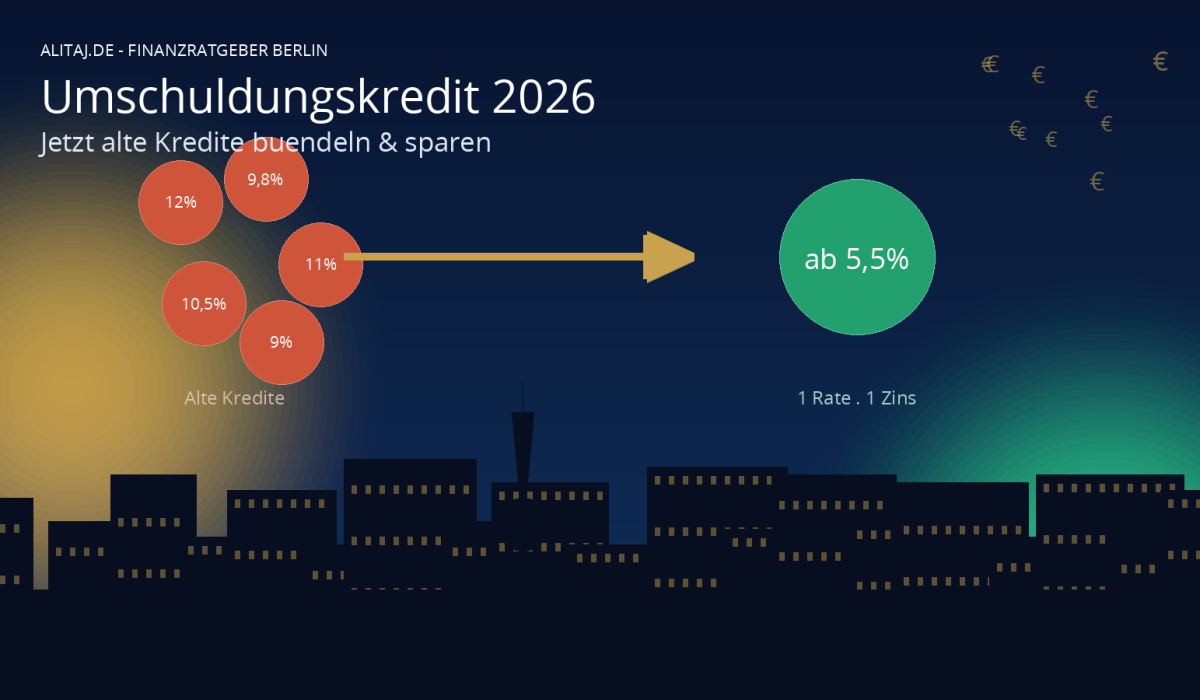
بانک مرکزی اروپا (EZB) مسیر خود را در سال ۲۰۲۶ تغییر داده است: از زمان تصمیمگیری درباره نرخ بهره در تاریخ ۱۰ سپتامبر ۲۰۲۶، نرخ بهره پایه (Leitzins) روی ۲٬۶۵ درصد و نرخ سپرده روی ۲٬۵۰ درصد قرار دارد؛ این ارقام از ۱۶ سپتامبر ۲۰۲۶ معتبر هستند و نسبت به بهار گذشته افزایش یافتهاند. برای وامهای مصرفی که بین سالهای ۲۰۲۱ تا ۲۰۲۳ با نرخهای سود ۹ تا ۱۲ درصد گرفته شدهاند، این شرایط میتواند دوبرابر به سود شما باشد: کسانی که هماکنون برای تجمیع و جایگزینی بدهی (Umschuldung) اقدام میکنند، شرایط نسبتاً مناسب امروزی را پیش از اعمال تغییرات بعدی نرخ بهره قفل میکنند. 💶
من به عنوان متخصص وام (Kreditspezialist) در برلین، بهطور مرتب مشتریانی را همراهی میکنم که میخواهند چند وام جاری خود – مانند وام مصرفی (Konsumkredit)، وام خودرو (Autokredit) و خط اعتباری حساب جاری یا همان دیسپو (Dispo) – را در قالب یک قسط واحد و ارزانتر با هم ادغام کنند. در این مقاله به شما نشان میدهم که تجمیع وام (Umschuldungskredit) در سال ۲۰۲۶ چه زمانی واقعاً بهصرفه است، چقدر میتوانید بهطور مشخص پسانداز کنید و در اجرای آن باید به چه نکاتی توجه داشته باشید.
📈 چرخش نرخ بهره در سال ۲۰۲۶: چرا حالا میتواند زمان مناسبی باشد؟
پس از چند مرحله افزایش – که آخرین مورد آن از ۲٬۴۰ درصد به ۲٬۶۵ درصد در نرخ بهره پایه بود – کاملاً روشن است که دوران بهرههای تاریخی و بسیار پایین به پایان رسیده است. در عین حال، نرخهای بهره مؤثر (Effektivzins) برای وامهای اقساطی در بازار معمولاً بین ۵ تا ۷ درصد قرار دارد و با داشتن سوابق اعتباری خوب (Bonität)، پیشنهادهایی از حدود ۵ درصد نیز در دسترس است. در مقابل، کسانی که وام خود را در سالهای ۲۰۲۱ تا ۲۰۲۳ بستهاند، اغلب نرخ بهره مؤثر ۹ تا ۱۲ درصدی میپردازند – یا حتی با استفاده از خط اعتباری حساب جاری (Dispokredit) میانگین سودی در حدود ۱۱٬۳ درصد دارند. این اختلاف چنددرصدی، اهرم اصلی در تجمیع وام است. ⏳
نکته مهم اینجاست که هیچکس نمیتواند با قطعیت پیشبینی کند نرخهای بهره پایه بانک مرکزی اروپا در ماههای آینده چه روندی خواهد داشت. به همین دلیل، استعلام بهروز از بازار و دریافت پیشنهاد اختصاصی کاملاً ضروری است؛ چرا که دادن وعدههای کلی و ثابت درباره نرخ سود به شکل حرفهای امکانپذیر نیست.
💡 وام تجمیع بدهی چیست و برای چه کسانی بهصرفه است؟
هنگام تجمیع یا جایگزینی بدهی (Umschuldung)، شما یک یا چند وام موجود را با یک وام جدید و معمولاً ارزانتر تسویه میکنید. هدف میتواند دستیابی به نرخ سود کمتر، قسط ماهانه سبکتر یا داشتن وضعیتی شفافتر با تنها یک طرف قرارداد باشد. به عنوان یک قاعده کلی سرانگشتی:
- نرخ بهره مؤثر جدید باید حداقل ۱ واحد درصد پایینتر از نرخ قبلی باشد.
- بدهی باقیمانده (Restschuld) بیشتر از ۵٫۰۰۰ یورو باشد.
- مدتزمان باقیمانده از اقساط (Restlaufzeit) هنوز بیشتر از ۱۲ ماه باشد.
این ادغام زمانی جذابتر میشود که چندین تعهد مالی بهطور همزمان در جریان باشند؛ مانند وام مصرفی، وام خودرو و استفاده مداوم از خط اعتباری حساب جاری (Dispo). در این حالت، چند قسط با نرخهای سود متفاوت به یک تعهد ماهانه واحد و قابلبرنامهریزی تبدیل میشود. 🧩
🧮 یک مثال عددی: چقدر واقعاً میتوانید پسانداز کنید؟
یک مثال کاربردی پتانسیل این کار را به خوبی نشان میدهد: برای یک بدهی باقیمانده به مبلغ ۱۰٫۰۰۰ یورو با بازپرداخت ۴۸ ماهه، نرخ بهره مؤثر در این مثال از ۸٬۹ درصد به ۵٬۵ درصد کاهش مییابد. قسط ماهانه از ۲۴۸ یورو به ۲۳۲ یورو میرسد و کل هزینهها از ۱۱٫۹۰۴ یورو به ۱۱٫۱۳۶ یورو کاهش پیدا میکند که یعنی حدود ۷۶۸ یورو پسانداز در طول دوره بازپرداخت. اگر بدهی باقیمانده بیشتر باشد یا اختلاف نرخ بهره فاحشتر باشد، میزان پسانداز نیز بهطور چشمگیری افزایش مییابد. 💰
این ارقام یک نمونه محاسباتی بر اساس شرایط روز بازار هستند و تضمینی برای نرخ سود به شمار نمیروند. میزان پسانداز شخصی شما به بدهی باقیمانده، توان اعتباری (Bonität)، مدتزمان بازپرداخت و پیشنهاد واقعی موجود بستگی دارد و طی جلسه مشاوره بهدقت مشخص میشود.
✅ گامبهگام تا یک تجمیع وام موفق
- بررسی وضعیت مالی شما (Bestandsaufnahme): فهرستکردن تمام وامهای جاری به همراه بدهی باقیمانده، نرخ سود و مدتزمان باقیمانده.
- بررسی اعتبار شوفا (SCHUFA-Check): درخواست سالانه و رایگان کپی دادهها بر اساس ماده ۱۵ مقررات عمومی حفاظت از دادهها (DSGVO) و بررسی وجود احتمالی خطاها.
- استعلام شرایط به جای درخواست وام: استعلام غیرالزامآور شرایط (Konditionsanfrage) هیچ ردپایی در شوفا به جا نمیگذارد – برخلاف درخواست کلاسیک وام که تا ۱۰ روز توسط سایر بانکها قابلمشاهده است.
- مقایسه پیشنهادها: مقایسه نرخ بهره مؤثر، مدتزمان بازپرداخت، انعطافپذیری در بازپرداختهای ویژه (Sondertilgungen) و کارمزدهای احتمالی.
- لغو وامهای قبلی تنها پس از دریافت کتبی تأییدیه وام جدید – با این کار از ایجاد خلأ مالی جلوگیری میکنید.
- تأیید تسویه حساب: پس از انجام تجمیع، بررسی کنید که وامهای قبلی به درستی به عنوان تسویهشده کامل ثبت شده باشند.
⚠️ این تلههای مالی را بشناسید
هنگام تسویه زودهنگام وام، ممکن است کارمزد تسویه پیش از موعد یا همان جریمه پیشپرداخت (Vorfälligkeitsentschädigung) اعمال شود. برای وامهای مصرفی کلاسیک، این مبلغ از نظر قانونی محدود شده است (بند ۵۰۲ قانون مدنی آلمان § 502 BGB): حداکثر ۱ درصد از بدهی باقیمانده در صورتی که بیش از ۱۲ قسط باقی مانده باشد، و حداکثر ۰٬۵ درصد اگر کمتر از ۱۲ قسط باقی مانده باشد. بسیاری از بانکها در وامهای مصرفی حتی از دریافت این مبلغ کاملاً صرفنظر میکنند. در مقابل، این سقف قانونی برای وامهای مسکن با نرخ بهره ثابت اعمال نمیشود؛ در آنجا بانک میتواند سود ازدسترفته خود را تا پایان مدت تثبیت نرخ سود مطالبه کند، به همین دلیل جابجایی اینگونه وامها معمولاً فقط در پایان دوره تثبیت نرخ سود بهصرفه است. 🏦
اگر تجمیع وام به درستی انجام شود، معمولاً تأثیر منفی روی امتیاز شوفا (SCHUFA-Score) شما نمیگذارد – بلکه برعکس: تعداد کمتر قراردادهای اعتباری فعال میتواند در میانمدت تأثیر مثبتی هم داشته باشد. اما نکته تعیینکننده، اجرای دقیق آن در توالی صحیح است.
لطفاً توجه داشته باشید: این مطلب جایگزین مشاوره تخصصی حقوقی یا مالیاتی نمیشود. شرایط قطعی و الزامآور تنها از طریق استعلام بهروز و شخصی از بازار به دست میآید.
🤝 نتیجهگیری: مشاوره اختصاصی به جای پیشنهادهای عمومی
چرخش نرخ بهره در سال ۲۰۲۶، تجمیع وام را بار دیگر برای بسیاری از خانوارهای ساکن برلین و سراسر آلمان جذاب کرده است – به شرطی که شرایط اولیه مناسب باشد و فرآیند اجرا به تمیزی انجام گیرد. در این زمینه هیچ راهحل واحد و همگانی وجود ندارد؛ هر وضعیت مالی کاملاً شخصی است و فقط یک جلسه مشاوره رودررو نشان میدهد که چه میزان پسانداز واقعاً دستیافتنی است. 📞
اجازه دهید وامهای فعلی شما به صورت غیرالزامآور بررسی شوند: ما با هم قراردادهای فعلی شما را تحلیل میکنیم، شرایط روز را استعلام میگیریم و به شکلی کاملاً شفاف به شما نشان میدهیم که آیا از طریق تجمیع وام میتوانید پسانداز کنید یا خیر و میزان آن چقدر است. همین امروز وقت مشاوره شخصی خود را رزرو کنید.
📌 خدمات مرتبط در alitaj.de
- رزرو آنلاین وقت مشاوره – وقت مشاوره شخصی خود را برای تجمیع وام مستقیماً هماهنگ کنید.
- خدمات آنلاین – نگاهی به تمامی راهکارهای تأمین مالی و وامی علی تاجفیروز.
- درباره من – اطلاعات بیشتر درباره متخصص وام خود در برلین.
📚 مطالب پیشنهادی برای مطالعه بیشتر
درباره این موضوع سؤالی دارید؟
علی تاجفیروز به زبان فارسی، آلمانی و انگلیسی شخصاً به شما مشاوره میدهد – حضوری در برلین، تلفنی یا تصویری.
مقالات مرتبط
وام خودرو در برلین ۲۰۲۶: مقایسه نرخ بهره و بهترین استراتژی تأمین مالی برای خرید خودروی نو
قیمت خودرو در آلمان در سال ۲۰۲۶ همچنان روی سقف تاریخی خود قرار دارد و از طرفی، بانک مرکزی اروپا (EZB) پس…
وام اقساطی در برلین ۲۰۲۶: مقایسه نرخ بهرههای روز و زمان مناسب برای گرفتن وام مصرفی
علی تاجفیروز، مشاور مالی در برلین، شرایط وامهای اقساطی و نرخ بهرههای سال ۲۰۲۶ را بررسی میکند تا بدانید چه زمانی گرفتن وام مصرفی واقعاً بهصرفه است.