
نقش طلا در بازنشستگی ۲۰۲۶: چه مقدار فلز گرانبها در سبد سرمایه شما لازم است؟
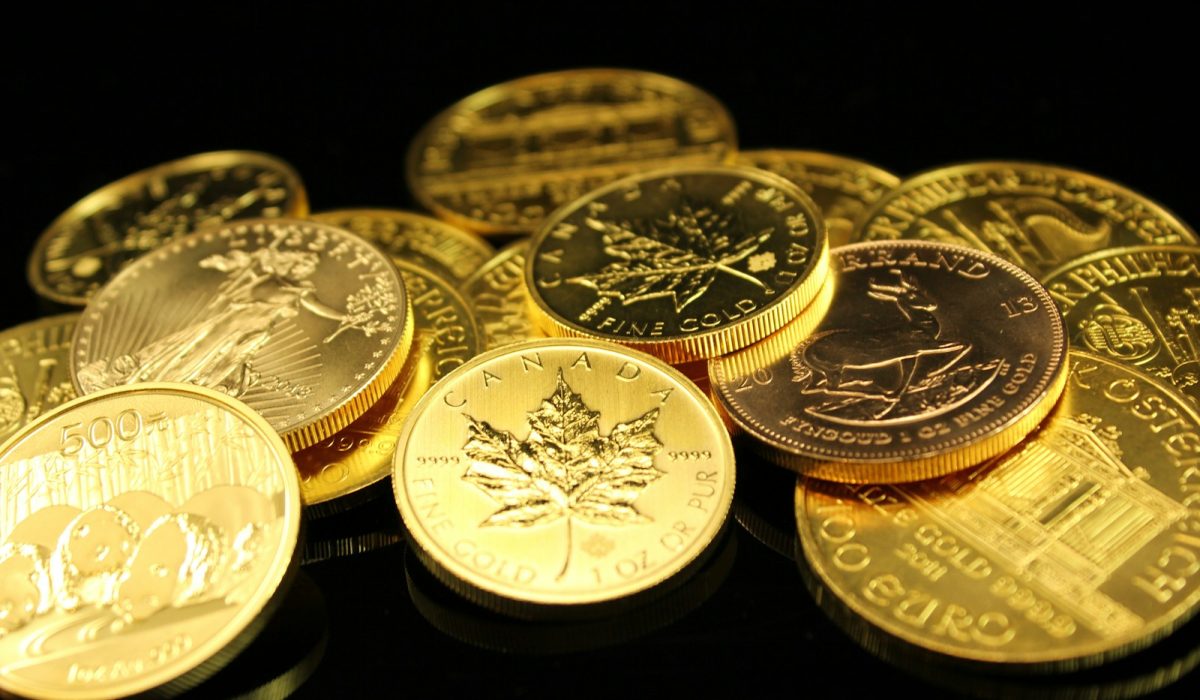
برای خیلی از هموطنان ما در برلین، حقوق بازنشستگی دولتی به تنهایی برای دوران سالمندی کافی نیست. هرکسی که برای آیندهاش پسانداز شخصی میکند، دیر یا زود با این سؤال روبهرو میشود که: آیا طلا باید بخشی از برنامهریزی بازنشستگی باشد و اگر بله، چه مقدار؟ این سؤال این روزها خیلی جذاب است، چون قیمت طلا بعد از سال رکوردشکن ۲۰۲۵ و بالاترین رکورد تاریخیاش در ژانویه ۲۰۲۶، کاهش قابل توجهی داشته است. در این مقاله میخوانید که فلزات گرانبها چه نقش مفیدی در برنامهریزی بازنشستگی دارند، نهادهای حمایت از مصرفکننده و بنیاد تست وارنتست (Stiftung Warentest) چه درصدهایی را پیشنهاد میکنند و در هر دوره از زندگی به چه نکاتی باید دقت کنید.
📊 وضعیت قیمت طلا در نوامبر ۲۰۲۶
طبق وبسایت gold.de، قیمت طلا در پایان هفته معادل ۳٫۲۱۳٫۱۰ یورو برای هر اونس تروا (Feinunze) یعنی ۳٫۵۲۴٫۸۰ دلار آمریکا بود (تاریخ گزارش: ۲۱٫۱۱٫۲۰۲۶، ساعت ۰۷:۵۵، قیمت پایانی جمعه). این یعنی از ابتدای سال جاری میلادی، طلا در بازار اروپا حدود ۱۳ درصد و در بازار دلار نزدیک به ۱۹ درصد افت داشته است. بر اساس آمارهای aktiencheck.de، طلا تنها در هفته منتهی به ۲۰٫۱۱٫۲۰۲۶ حدود ۹ درصد ارزش خود را از دست داد که قویترین ریزش هفتگی در حدود هشت ماه گذشته به شمار میرود. این گزارش دلایلی مثل انتظار افزایش نرخ بهره از سوی فدرال رزرو آمریکا در ماه دسامبر، دلار قوی، بازده اوراق قرضه آمریکا در سطح حدود ۵ درصد و همچنین فروش داراییها برای تأمین نقدینگی پس از افت شدید سهام حوزه فناوری را عامل این افت میداند. بنابراین، قیمت طلا در حال حاضر حدود ۳۷ درصد با رکورد تاریخی ثبت شده در ژانویه ۲۰۲۶ فاصله دارد.
این روند یک نکته مهم را درباره پسانداز بازنشستگی نشان میدهد: طلا نوسانات شدیدی دارد. کسی که دو سال دیگر بازنشسته میشود و بخش عمده داراییاش را به شکل طلا نگه داشته، ممکن است از چنین نوسانات شدیدی ضربه بخورد. در مقابل، کسی که هنوز ۲۰ یا ۳۰ سال تا بازنشستگی وقت دارد، میتواند این عقبنشینیها را با آرامش بیشتری ببیند و به طور منظم خریدش را تکرار کند.
🧭 طلا در بازنشستگی چه کاری میتواند انجام دهد – و چه کاری نه
طلا جایگزین بیمه بازنشستگی، سبد صندوقهای قابل معامله در بورس (ETF) یا ملک مسکونی نیست. اما ویژگیهایی دارد که میتواند سبد پسانداز شما را تکمیل کند:
- تنوعبخشی: طلا معمولاً واکنشی متفاوت نسبت به سهام و اوراق قرضه دارد. این ویژگی میتواند زیانهای کل سبد سرمایهگذاری را تعدیل کند، البته همانطور که در هفتههای اخیر دیدیم، این موضوع همیشه تضمینشده نیست.
- نبود ریسک ناشر در مالکیت فیزیکی: یک شمش طلا به نام شما، تعهد پرداختی هیچ شرکتی محسوب نمیشود.
- مزایای مالیاتی: فروش طلای فیزیکی برای اشخاص حقیقی در آلمان پس از گذشت بیش از یک سال از زمان خرید، معاف از مالیات است (ماده ۲۳ قانون مالیات بر درآمد آلمان – § 23 EStG).
در مقابل، طلا معایبی هم دارد. طلا هیچ سود بهره و سود سهامی نمیپردازد؛ درآمد حاصل از آن تنها از راه افزایش قیمت به دست میآید. مرکز مصرفکنندگان (Verbraucherzentrale) به این نکته اشاره میکند که میانگین بازده واقعی طلا از سال ۱۹۰۰ میلادی تا به امروز تنها حدود ۰٫۸ درصد در سال بوده است – در مقایسه با حدود ۱٫۸ درصد برای اوراق قرضه دولتی و حدود ۵٫۱ درصد برای سهام. هزینههای خرید، فروش و نگهداری (انبارداری) و همچنین ریسک ارزی به دلیل معامله جهانی طلا به دلار، از دیگر مواردی هستند که باید در نظر بگیرید.
📐 چه مقدار طلا منطقی است؟ راهنمای درصدهای پیشنهادی
کارشناسان تا حد زیادی اتفاق نظر دارند که طلا باید یک بخش مکمل (Beimischung) باشد و نه سرمایهگذاری اصلی. مرکز مصرفکنندگان حداکثر ۵ تا ۱۰ درصد از کل دارایی را پیشنهاد میکند. بنیاد تست وارنتست در مارس ۲۰۲۶، عملکرد سبدهای سرمایهگذاری شامل سهام جهانی و طلا را از دسامبر ۱۹۶۹ بررسی کرده و بر اساس میزان ریسکپذیری، درصدهای هدفی را مشخص کرده است:
| نوع سرمایهگذار | سهم طلا از کل دارایی | مثال برای ۶۰٫۰۰۰ یورو سرمایه پسانداز |
|---|---|---|
| محافظهکار (Defensiv) | ۵ درصد | ۳٫۰۰۰ یورو |
| متعادل (Ausgewogen) | ۱۰ درصد | ۶٫۰۰۰ یورو |
| رشدطلب (Offensiv) | ۱۵ درصد | ۹٫۰۰۰ یورو |
| بازدهمحور (Renditeorientiert) | ۲۰ درصد | ۱۲٫۰۰۰ یورو |
منبع درصدها: بنیاد تست وارنتست (۱۸٫۰۳٫۲۰۲۶)؛ مبالغ مثال بر اساس محاسبه شخصی.
نتیجه تحلیل تست وارنتست خیلی جالب است: داشتن سهم مناسبی از طلا در گذشته توانست حداکثر زیان یک سبد صرفاً سهامی را به طور محسوسی کاهش دهد، بدون اینکه افت شدیدی در بازدهی ایجاد کند. اما اگر سهم طلا از حد مشخصی فراتر رود، ریسک سرمایهگذاری دوباره بالا میرود. در این بررسی، هزینهها و مالیاتها لحاظ نشدهاند و البته که عملکرد گذشته ضمانتی برای آینده نخواهد بود.
⏳ طلا در مراحل مختلف زندگی و بازنشستگی
فاز پسانداز و ساخت سرمایه: منظم و با انضباط
در سنین جوانی، مبالغ کوچک و مستمر بهترین گزینه هستند. با خریدهای ماهانه، در زمان پایین بودن قیمتها به صورت خودکار گرمهای بیشتری میخرید و در زمان گرانی مقدار کمتری (اثر میانگین هزینه – Durchschnittskosteneffekt). نکته مهم این است که کارمزدها با مبالغ پرداختی همخوانی داشته باشند، وگرنه در مبالغ بسیار پایین، کارمزدهای خرید بخش بزرگی از سرمایه شما را از بین میبرند.
۱۰ تا ۱۵ سال مانده به بازنشستگی: بررسی مجدد سهم طلا
در این مرحله بررسی سالانه سبد سرمایه بسیار کمککننده است. اگر سهم طلا به خاطر رشد قیمتها از سهم هدف شما بیشتر شده باشد، فروش بخشی از آن (تنظیم مجدد وزن سبد یا Rebalancing) منطقی است. اگر هم مثل سال ۲۰۲۶ قیمت افت کرده و سهم طلا پایین آمده است، میتوانید – همیشه در چارچوب سهم تعیینشده خود – بهصورت هدفمند خرید جدید انجام دهید.
دوران بازنشستگی: طلا به عنوان ذخیره، نه به عنوان منبع درآمد
طلا مستمری یا حقوق جاری ایجاد نمیکند. در دوران بازنشستگی، طلا بیشتر به عنوان یک پسانداز امن برای هزینههای سنگین یا روزهای بحرانی کاربرد دارد. نکته کاربردی این است که فروش بخشهایی از طلا که بیش از یک سال از خریدشان گذشته، معاف از مالیات است. برای سودهای حاصل از فروش در بازه زمانی کمتر از یک سال، یک سقف معافیت سالانه ۱٫۰۰۰ یورو برای مجموع معاملات فروش خصوصی در نظر گرفته شده است.
🏦 طلا به صورت فیزیکی، صندوق قابل معامله (ETC) یا انبار گمرکی آزاد؟ روش نگهداری مهم است
برای پسانداز بلندمدت، فقط «اینکه» طلا بخریم مهم نیست، بلکه «چگونه خریدن و نگهداری کردن آن» هم اهمیت دارد. صندوقهای طلای بورسی (Gold-ETCs) راحت هستند، اما ریسک ناشر دارند. نگهداری طلای فیزیکی در خانه هزینه نگهداری جاری ندارد، اما در برابر سرقت آسیبپذیر است و اغلب بیمه مناسبی هم ندارد. صندوق امانات بانکی هم هزینه اجاره دارد و معمولاً به صورت خودکار بیمه نمیشود.
یک روش دیگر، نگهداری در انبار گمرکی آزاد (Zollfreilager) است. طبق اعلام شرکت رتیور (Ratior)، فلزات گرانبهای مشتریان در یک انبار گمرکی آزاد در سوئیس به نام خودشان نگهداری میشوند؛ به همین دلیل هنگام خرید نقره، پلاتین و پالادیوم هیچ مالیات بر ارزش افزودهای تعلق نمیگیرد. به گفته رتیور، حداقل سرمایهگذاری وجود ندارد، خریدها با پرداخت یکجا یا دستور پرداخت ثابت (Dauerauftrag) امکانپذیر است و کسانی که به طور دائم حداقل ماهانه ۱۰۰ یورو پسانداز کنند، میتوانند از کارمزدهای فروش پایینتر بهرهمند شوند. با این وجود هزینههای خرید، فروش و انبارداری اعمال میشوند – حتماً قبل از شروع، جدول هزینههای روز را بررسی کنید (تاریخ بهروزرسانی صفحه هزینههای رتیور: ۰۱٫۰۴٫۲۰۲۶). عزیزانی که میخواهند خودشان شرایط را بررسی کنند، میتوانند یک حساب کاربری رایگان در رتیور باز کنند* و شرایط را مستقیماً ببینند.
⚠️ اشتباهات رایج در زمینه طلا و برنامهریزی بازنشستگی
- سهم بیش از حد بالا: گذاشتن همه تخممرغها در سبد طلا، بازنشستگی شما را به یک دارایی منفرد با نوسانات شدید وابسته میکند.
- خرید هیجانی پس از انتشار اخبار جنجالی: کسانی که فقط بعد از شنیدن اخبار رکورد قیمت طلا خرید میکنند، معمولاً در اوج قیمت وارد بازار میشوند.
- نادیده گرفتن هزینهها: حق ضرب (Aufgeld)، اختلاف قیمت خرید و فروش (Spread) و هزینههای انبارداری در طی دههها به شکل محسوسی بازدهی را کاهش میدهند.
- نبود طرح جانشینی و ارث: حتماً مشخص کنید که در شرایط اضطراری چه کسی به حساب دسترسی دارد – مثلاً از طریق وکالتنامه یا فضای ذخیرهسازی مشترک.
- انجام ندادن تنظیم مجدد سبد (Rebalancing): بدون بررسی دورهای، سهم طلا بدون اینکه متوجه شوید از برنامه اصلی شما فاصله میگیرد.
✅ نتیجهگیری: طلا به عنوان آجر بنا، نه پی اصلی ساختمان
طلا میتواند مکمل مناسبی برای پسانداز بازنشستگی باشد، زیرا تنوع ایجاد میکند و فروش آن پس از یک سال معاف از مالیات است. اما همانطور که افت حدود ۱۳ درصدی از ابتدای سال ۲۰۲۶ نشان داد، طلا سود جاری ندارد و نوسانات بالایی را تجربه میکند. پیشنهاد ما این است: یک سهم هدف مشخص حدود ۵ تا ۱۰ درصدی تعیین کنید، آن را به مرور و با در نظر گرفتن هزینهها بسازید و سالی یکبار بررسیاش کنید. اگر مطمئن نیستید چه سهمی با فاصله بازنشستگی و میزان ریسکپذیری شما سازگار است، با کمال میل با ما صحبت کنید.
🪙 خرید طلا و نقره از طریق رتیور (Ratior)
میخواهید برای بازنشستگی خود بخش فلزات گرانبها را بسازید – گامبهگام با دستور پرداخت ثابت و نگهداری به نام خودتان در انبار گمرکی آزاد؟ به رایگان ثبتنام کنید و فلزات گرانبها را مستقیماً در حساب کاربری رتیور خود خرید، فروش یا نگهداری کنید.
🪙 ثبتنام رایگان در رتیور همین حالا
سوالی درباره فلزات گرانبها دارید؟ Ratior@alitaj.de · واتساپ +49 176 70 200 705
*تبلیغ/لینک همکار: با ثبتنام از طریق این لینک، وبسایت alitaj.de ممکن است کمیسیونی دریافت کند. هیچ هزینه اضافی برای شما ایجاد نمیشود.
📚 این مطالب هم شاید برای شما مفید باشد
- طرح پسانداز طلا ۲۰۲۶: هزینههای واقعی پسانداز ماهانه طلا و نقره
- طلا به عنوان محافظ تورم ۲۰۲۶: دادهها چه چیزی را نشان میدهند
- فروش معاف از مالیات طلا ۲۰۲۶: مهلت سوداگری و سقف معافیت
- رتیور یا آمازون: مقایسه خرید طلا و نقره
منابع
- gold.de – قیمت روز طلا (تاریخ ۲۱٫۱۱٫۲۰۲۶)
- aktiencheck.de – قیمت طلا: ضعیفترین هفته در هشت ماه گذشته با ریزش حدود ۹ درصدی (۲۰٫۱۱٫۲۰۲۶)
- مرکز مصرفکنندگان – سرمایهگذاری در طلا: آیا طلا سرمایهگذاری معقولی است؟ (تاریخ ۲۳٫۰۲٫۲۰۲۶)
- بنیاد تست وارنتست – طلا به عنوان بخش مکمل سبد سرمایهگذاری (۱۸٫۰۳٫۲۰۲۶)
- رتیور – کارمزدها
- رتیور – حساب TRESOR
- رتیور – انبار گمرکی آزاد
- ماده ۲۳ قانون مالیات بر درآمد آلمان (§ 23 EStG) – معاملات فروش خصوصی
این مقاله صرفاً جهت اطلاعرسانی است و به منزله مشاوره سرمایهگذاری، مالیاتی یا حقوقی نمیباشد. قیمتها و شرایط مربوط به تاریخ ۲۱٫۱۱٫۲۰۲۶ هستند.
درباره این موضوع سؤالی دارید؟
علی تاجفیروز به زبان فارسی، آلمانی و انگلیسی شخصاً به شما مشاوره میدهد – حضوری در برلین، تلفنی یا تصویری.
مقالات مرتبط
ساخت بیش از ۲۷۵٫۰۰۰ یورو سرمایه با ۵۰ یورو در ماه – استراتژی ETF کودکان با مزایای مالیاتی ۲۰۲۶
تنها ۵۰ یورو در ماه میتواند در طول چند دهه سرمایه قابلتوجهی ایجاد کند. ترکیب شروع زودهنگام، سرمایهگذاری در ETF، مزایای مالیاتی، کمکهزینه فرزند (Kindergeld) و اثر سود مرکب بلندمدت میتواند طبق ارائههای شرکت Alte Leipziger به سرمایهای بیش از ۲۷۵٫۰۰۰ یورو منجر شود. این مقاله اعداد، فرصتها، ریسکها و جنبههای مالیاتی را با جزئیات بررسی میکند.
چطور در سال ۲۰۲۶ طلا و سکه تقلبی را بشناسیم؟ راهنمای تشخیص اصالت طلا
هسته تنگستن، بستهبندی تقلبی و کروگراند تقلبی: با ترازوی دقیق، کولیس و تست چگالی طlaی تقلبی را شناسایی کنید و بدانید چرا منبع خرید بهترین حفاظ است.
سرمایهگذاری در آینده: راهنمای جامع برای کارمندان در آلمان
پنج سال آینده دنیایی پر از فرصتهای مختلف است. با برنامهریزی درست روی آموزش، امنیت، پسانداز بازنشستگی، مسکن، سهام، پایداری و سلامتی سرمایهگذاری کنید. آینده خود را آگاهانه بسازید تا زندگی امن و رضایتبخشی داشته باشید.