
شرکت شوفا (SCHUFA) باید اطلاعات را پاک کند! این احکام سیستم قدیمی را زیر و رو کردند
شرکت شوفا (SCHUFA) باید اطلاعات را پاک کند! این احکام سیستم قدیمی را زیر و رو کردند
مقدمه: پایان یک دوران
شرکت شوفا (SCHUFA) دهها سال یکی از نهادهای غیرقابلنفوذ در سیستم مالی آلمان بود. هر اطلاعاتی که آنجا ثبت میشد، اغلب تا سه سال به عنوان یک نقطه ضعف در پرونده اعتباری باقی میماند. حتی وقتی قسطها مدتها پیش پرداخت شده بودند، این سوابق قدیمی مثل سایه گذشته آدم را در هر بررسی اعتباری همراهی میکردند.
اما حالا دیگر این خبرها نیست. دو رأی مهم و سرنوشتساز از دادگاههای کلن و آخن، رویه ذخیرهسازی اطلاعات توسط شوفا را به شدت زیر سوال بردهاند. چیزی که سالها به عنوان رویه داخلی شرکت پذیرفته شده بود، حالا رسماً غیرقانونی است و این موضوع برای میلیونها نفر در آلمان پیامدهای مهمی دارد.
تا به حال رویه چطور بود و چرا حالا غیرقانونی است؟
تا پیش از این، شوفا مطالبات تسویهشده را بهطور پیشفرض به مدت سه سال نگه میداشت، حتی اگر فرد بدهی خود را خیلی وقت پیش پرداخت کرده بود. این رویه بر اساس قوانین داخلی خود این سازمان بود، اما از نظر حقوقی پایه و اساس محکمی نداشت.
دادگاهها حالا حکم دادهاند که: این شیوه ذخیرهسازی با قوانین جاری در تناقض است.
دادگاه ایالتی عالی کلن (رأی مورخ ۱۰ آوریل ۲۰۲۵، شماره پرونده: 15 U 249/24)
دادگاه ایالتی عالی کلن حکم داد که مطالبات تسویهشده باید فوراً و بدون هیچ مهلتی پاک شوند. قضات این تصمیم را بر اساس بند ۳ شماره ۱ ماده ۸۸۲e قانون آیین دادرسی مدنی (ZPO) و مقررات عمومی حفاظت از دادهها (DSGVO) صادر کردند. نگه داشتن اطلاعات به مدت سه سال نامتناسب است و دیگر هیچ منافع مشروعی برای ذخیره آن وجود ندارد.
دادگاه ایالتی آخن (رأی مورخ ۱۷ آوریل ۲۰۲۵، شماره پرونده: 8 O 224/24)
فقط یک هفته بعد، دادگاه ایالتی آخن هم همین دیدگاه را تأیید کرد. آژانسهای اطلاعات اعتباری خصوصی مثل شوفا دیگر نمیتوانند پشت قوانین داخلی خود پنهان شوند وقتی این قوانین با قوانین حفاظت از دادههای اروپا در تضاد هستند.
پایه حقوقی: مقررات عمومی حفاظت از دادهها (DSGVO) و قانون آیین دادرسی مدنی (ZPO) قاطعانه وارد عمل میشوند
چندین قانون از جایگاه مصرفکنندگان دفاع میکنند:
- بند ۳ شماره ۱ ماده ۸۸۲e قانون آیین دادرسی مدنی (ZPO): حذف اطلاعات از فهرست بدهکاران را به محض پرداخت بدهی تنظیم میکند.
- بند ۱ حروف c ماده ۶ و ماده ۱۷ مقررات عمومی حفاظت از دادهها (DSGVO): پردازش دادههای شخصی را فقط تا زمانی که ضروری باشد مجاز میداند و به افراد حق پاک کردن دادهها را میدهد.
- قانون حفاظت از دادههای اروپا: بر دستورالعملهای داخلی شرکتها مقدم است و از خودمختاری اطلاعاتی شهروندان محافظت میکند.
به زبان ساده: به محض اینکه بدهکار پرداخت را اثبات کند، سابقه منفی باید حذف شود؛ هر کار دیگری غیرقانونی است.
این موضوع عملاً برای شما چه معنایی دارد؟
این احکام هرچند هنوز قطعی نشدهاند، اما خطمشی روشنی برای رویه شرکتهای ارائهدهنده اطلاعات اعتباری تعیین میکنند. شما میتوانید از همین حالا به این احکام استناد کنید و برای پاکسازی دادههای خود قدم بردارید.
۱. درخواست حذف فوری
هرکس بدهیاش را پرداخت کرده، میتواند فوراً – همراه با ارائه مدرک پرداخت – درخواست کند سابقه مربوطه در شوفا پاک شود.
۲. دریافت خسارت در صورت خودداری
اگر شوفا از پاک کردن اطلاعات خودداری کند یا جواب ندهد، افراد مستحق دریافت غرامت غیرمالی هستند که معمولاً دستکم ۵۰۰ یورو است.
۳. مدل کسبوکار آژانسهای اطلاعات اعتباری تحت فشار
برای شوفا این یعنی یک تحول بزرگ. مهلتهای ذخیرهسازی، الگوریتمها و سازوکارهای ارزیابی باید با سطح مقررات عمومی حفاظت از دادهها (DSGVO) تطبیق داده شوند، وگرنه شکایتهای بیشتری در راه خواهد بود و اعتبارشان خدشهدار میشود.
۴. امکان اقدام قانونی
اطلاعات پاک نمیشود؟ در این صورت میتوانید از اداره نظارت بر حفاظت از دادهها شکایت کنید یا از طریق دادگاه حقوقی اقدام نمایید که شانس موفقیت بسیار بالایی دارد.
حالا کسانی که این مشکل را دارند چه کار باید بکنند؟
تئوری روشن است، حالا نوبت اجرای عملی است. برای پس گرفتن حق داشتن دادههای پاک، این مراحل را طی کنید:
۱. دریافت گزارش خوداظهاری شوفا
طبق ماده ۱۵ مقررات عمومی حفاظت از دادهها (DSGVO)، هر شهروند حق دارد سالی یک بار یک نسخه رایگان از اطلاعات ذخیرهشده درباره خودش را دریافت کند. این گزارش را باید بهطور مرتب بررسی کنید.
۲. آماده کردن مدارک پرداخت
اگر بدهی تسویه شده است، تمام مدارک (مثل صورتحسابهای بانکی یا نامه طلبکار) را جمعآوری و آماده نگه دارید.
۳. ثبت درخواست حذف
نامه یا ایمیلی به شوفا بنویسید و در آن موارد زیر را ذکر کنید:
- استناد به ماده ۱۷ مقررات عمومی حفاظت از دادهها (DSGVO)
- اشاره به احکام دادگاهها (دادگاه ایالتی عالی کلن، دادگاه ایالتی آخن)
- پیوست کردن مدارک پرداخت
- درخواست حذف فوری سابقه
۴. تعیین مهلت و هشدار درباره پیامدها
برای درخواست خود یک مهلت روشن ۱۴ روزه تعیین کنید. اگر مهلت گذشت، اعلام کنید که تقاضای خسارت و اقدام قانونی میکنید.
چرا این تحول اینقدر مهم است؟
این تصمیمات یک تغییر پارادایم بزرگ به حساب میآیند. چیزی که سالها راز تجاری و حاکمیت دادهای شوفا به شمار میرفت، حالا به یک مسئله جدی حفاظت از داده در بالاترین سطح تبدیل شده است. قانونگذار مدتهاست فهمیده که دادههای مالی شخصی بسیار حساس هستند و سوءاستفاده از آنها میتواند زندگی مصرفکنندگان را مختل کند.
امکانات مالی و اعتبار شما امروز تعیینکننده قراردادهای کاری، اجاره مسکن و وامهاست. یک اطلاعات اشتباه یا تاریخگذشته میتواند به محکومیت دیجیتال فرد منجر شود و درست جلوی همین اتفاق گرفته میشود.
نتیجهگیری: شوفا تحت فشار، دست بالا با مصرفکنندگان
احکام دادگاه ایالتی عالی کلن و دادگاه ایالتی آخن یک زنگ خطر جدی برای اجرای عدالت بیشتر در برخورد با دادههای حساس مالی است. کسی که قرضش را داده، نباید دیگر داغدار بماند. حق فراموش شدن از همین حالا در برابر شوفا هم اعتبار دارد.
مصرفکنندگانی که تا پیش از این راهی برای پاک کردن پرونده اعتباری خود نمیدیدند، حالا ابزارهای حقوقی قدرتمندی در دست دارند. اگر دست به کار شوید، نه تنها میتوانید سوابق منفی را پاک کنید، بلکه در صورت لزوم با دریافت خسارت، پول هم پس بگیرید.
سیستم قدیمی شوفا دارد میلرزد. دوران جدید یعنی: شفافیت، انصاف و حفاظت از دادهها.
کمی عالی، خوشحالم که مقاله را پسندیدید!
پرسشهای متداول درباره پاک کردن سابقه شوفا پس از پرداخت بدهی
۱. آیا شوفا واقعاً باید به محض پرداخت بدهی، سابقه را فوراً پاک کند؟
بله. طبق احکام دادگاه ایالتی عالی کلن و دادگاه ایالتی آخن، به محض اینکه طلبکار پرداخت را تایید کند، شوفا باید مطالبات تسویهشده را بدون معطلی پاک کند. از نظر دادگاهها، مهلت سه ساله پیشفرض با قوانین حفاظت از دادههای آلمان و اروپا سازگار نیست.
۲. «بدون معطلی» یعنی چه؟
از نظر حقوقی یعنی بدون تأخیر غیرموجه. در عمل، بهتر است یک مهلت ۱۴ روزه به شوفا بدهید تا درخواست حذف را بررسی کند. بعد از آن میتوانید فشارهای قانونی بعدی را اعمال کنید.
۳. برای درخواست حذف چه مدارکی لازم است؟
مدارک زیر باید به درخواست پیوست شوند:
- کپی گزارش خوداظهاری شوفا
- مدرک پرداخت کامل (مثل صورتحساب بانکی یا تاییدیه طلبکار)
- درخواست کتبی برای حذف با استناد به ماده ۱۷ مقررات عمومی حفاظت از دادهها (DSGVO) و احکام جدید دادگاه
۴. چطور میتوانم اطلاعات شوفای خودم را ببینم؟
سالی یک بار میتوانید طبق ماده ۱۵ مقررات عمومی حفاظت از دادهها (DSGVO)، کپی دادههای خود را به صورت رایگان از شوفا درخواست کنید. فرم مربوطه در وبسایت رسمی شوفا با عنوان «دریافت کپی دادهها (طبق ماده ۱۵ مقررات عمومی حفاظت از دادهها – DSGVO)» موجود است.
۵. اگر شوفا جواب نداد یا مخالفت کرد چه کار کنیم؟
در آن صورت چند راه دارید:
- ثبت شکایت نزد اداره نظارت بر حفاظت از دادهها
- اقدام از طریق دادگاه حقوقی برای حذف اطلاعات و/یا دریافت خسارت
- کمک گرفتن از مراکز حمایت از مصرفکنندگان (Verbraucherzentrale) یا وکیل متخصص
۶. آیا میتوان درخواست حذف سوابق گذشته را هم داد؟
بله. این احکام فقط برای پروندههای آینده نیستند. سوابق قدیمی تسویهشدهای که هنوز باقی ماندهاند با اینکه بدهی خیلی وقت پیش پرداخت شده هم مشمول این قانون میشوند، به شرط اینکه برای آن درخواست بدهید.
۷. آیا حقی برای دریافت خسارت وجود دارد؟
بله. طبق ماده ۸۲ مقررات عمومی حفاظت از دادهها (DSGVO)، اگر دادههای شخصی به شکل غیرقانونی پردازش شوند، حق مطالبه خسارت غیرمالی وجود دارد. در موارد مشابه، حداقل ۵۰۰ یورو و گاهی خیلی بیشتر حکم داده شده است.
۸. آیا روند حذف پیچیده است یا هزینه دارد؟
نه. خود درخواست رایگان است و میتوانید آن را به صورت نامه یا ایمیل بدون تشریفات خاصی بفرستید. اما مهم است که تمام مدارک را به طور مرتب جمعآوری کنید و استدلال حقوقی درست داشته باشید؛ ترجیحاً همراه با تعیین مهلت.
۹. آیا این موضوع شامل سایر نهادهای اعتباری مثل کردیتفرم (Creditreform) و بورگل (Bürgel) هم میشود؟
بله. هرچند این احکام مستقیماً درباره شوفا صادر شدهاند، اما ضوابط کلی حفاظت از دادهها در مقررات عمومی حفاظت از دادهها (DSGVO) برای تمام آژانسهای اطلاعات اعتباری خصوصی معتبر است. بنابراین این تصمیمات روی کل این صنعت تاثیر میگذارد.
۱۰. چرا این تغییر برای مصرفکنندگان اینقدر مهم است؟
چون ویژگیهای منفی قدیمی یا تسویهشده در پرونده شوفا میتوانست سالها باعث ضررهای مالی شود؛ چه در گرفتن وام، چه اجاره خانه، قراردادهای موبایل یا درخواستهای شغلی. قوانین حفاظت از دادهها حالا از حق یک شروع مجدد عادلانه محافظت میکنند.
علی تاجفیروز
متخصص وام و مشاور مالی
مجوزها و ثبتها:
• بند ۳۴c قانون آییننامه مشاغل (GewO)
• بند ۳۴f قانون آییننامه مشاغل (GewO)
• بند ۳۴i قانون آییننامه مشاغل (GewO)
شمارههای ثبت:
• D-W-107-HBIU-33 (واسطه وام مسکن مطابق با بند ۱ جمله ۱ ماده ۳۴i آییننامه مشاغل)
• D-F-107-923V-92 (مشاور مالی حقالزحمهای)
• ثبت دیگر: وامهای ملکی (D-W-107-HBIU-33)
حوزههای فعالیت:
• متخصص وام (ماده ۳۴i آییننامه مشاغل):
• میانجیگری وامهای شخصی: مشاوره و واسطهگری وامهای خصوصی، تحلیل نیازهای مشتری، تهیه درخواستهای وام
• میانجیگری وام مسکن: مشاوره و واسطهگری وامهای ملکی، ارزیابی املاک، تهیه طرحهای تأمین مالی
• متخصص مالی (ماده ۳۴h آییننامه مشاغل):
• مشاوره سرمایهگذاری مالی بر اساس دستمزد: تحلیل وضعیت مالی، توسعه استراتژیهای سرمایهگذاری فردی، انتخاب محصولات سرمایهگذاری مناسب
• مشاور املاک (ماده ۳۴c آییننامه مشاغل):
• واسطهگری املاک: یابی و ارزیابی املاک، تهیه بروشورهای معرفی ملک (Exposé)، انجام بازدیدها، مذاکره قراردادهای خرید
تخصصهای جانبی:
• فارغالتحصیل مدیریت بازرگانی (BWL)
همکاری ویژه:
ما نماینده رسمی شرکت Ratior.AG، پیشرو در زمینه ارائه فلزات گرانبها با قیمتهای منطبق بر بورس جهانی هستیم.
ویژگیهای فردی:
• تعهد بالا به مشتری و مهارت در مشاوره
• مهارتهای ارتباطی قوی و مهارت در مذاکره
• تخصص حرفهای در حوزههای تأمین مالی، سرمایهگذاری و املاک
• توانایی کار مستقل و ابتکار عمل
• توانایی کار گروهی و تحمل فشار کاری
تجربه کاری:
• چندین سال سابقه کار در صنعت خدمات مالی یا بازار املاک
• تجربه در زمینه مشاوره و واسطهگری وامها، سرمایهگذاریهای مالی یا املاک
• آشنایی با قوانین حرفهای مربوط به هر حوزه فعالیت
تماس:
موبایل: +49 176 70 200 705
تلفن: (030) 214 690 65
(030) 236 049 08
(030) 236 049 09
ایمیل:
info@alitaj.de
kredit@alitaj.de
immo@alitaj.de
ratior@alitaj.de
Heidehorn@alitaj.de
Versicherung@alitaj.de
وبسایت: https://alitaj.de
شماره شناسه مالیاتی: DE346700283
مرجع ثبت:
اتاق صنایع و بازرگانی آلمان (DIHK) e.V.
برایت اشتراسه ۲۹، ۱۰۱۷۸ برلین
اینترنت: www.vermittlerregister.info
درباره این موضوع سؤالی دارید؟
علی تاجفیروز به زبان فارسی، آلمانی و انگلیسی شخصاً به شما مشاوره میدهد – حضوری در برلین، تلفنی یا تصویری.
مقالات مرتبط
وام خودرو در برلین ۲۰۲۶: مقایسه نرخ بهره و بهترین استراتژی تأمین مالی برای خرید خودروی نو
قیمت خودرو در آلمان در سال ۲۰۲۶ همچنان روی سقف تاریخی خود قرار دارد و از طرفی، بانک مرکزی اروپا (EZB) پس…
امتیاز شوفا ۸۸٫۶۵٪ به چه معناست؟ بررسی کامل و راهکارهای افزایش آن
امتیاز شوفا (SCHUFA) ۸۸٫۶۵٪ در رده «قابل قبول» قرار میگیرد و نشاندهنده خوشحسابی نسبی شماست. در این مقاله عوامل مؤثر و راهکارهای تقویت این امتیاز در آلمان را بررسی میکنیم.
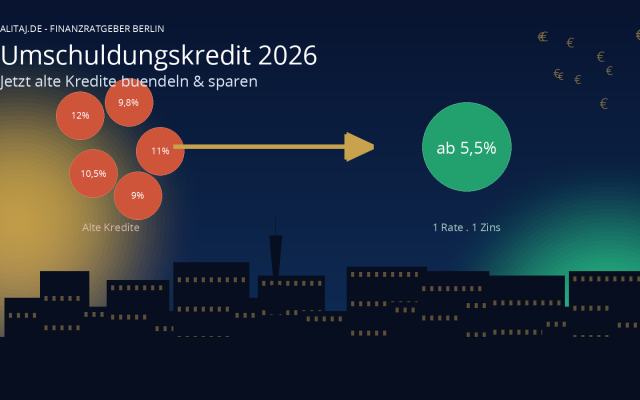
وام اقساطی (Ratenkredit) در برلین سال ۲۰۲۶: تجمیع بدهیها و صرفهجویی در هزینه با وجود تغییرات نرخ بهره
بانک مرکزی اروپا (EZB) مسیر خود را در سال ۲۰۲۶ تغییر داده است: از زمان تصمیمگیری درباره نرخ بهره در تاریخ ۱۰…