
خرید ملک در آلمان (روز هشتم): متراژ، نقشه و نیازهای شما تا ده سال آینده
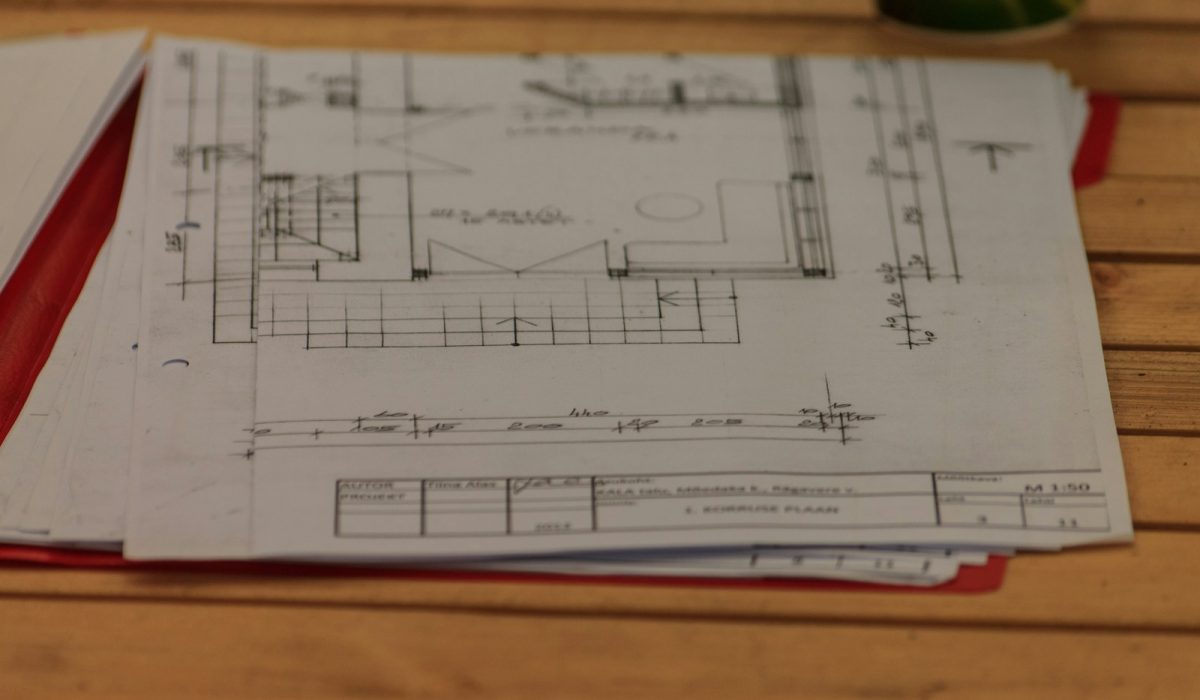
مجموعه «۱۸۰ روز تا خرید ملک در آلمان» · روز ۸ از ۱۸۰ · فصل الف: تصمیمگیری و آمادگی
محدوده اجرا: آلمان، نمونه برلین · تاریخ بهروزرسانی اعداد: ۹ نوامبر ۲۰۲۶
دیروز محله خود را انتخاب کردید. امروز سراغ خودِ خانه میرویم: چقدر باید بزرگ باشد، زندگی شما به چند اتاق نیاز دارد و این زندگی ده سال دیگر چطور خواهد بود؟ خیلیها خانهای را برای نیازهای امروزِ روزمره میخرند و چهار سال بعد با دو بچه در یک خانه سه اتاقه گیر میافتند. عدهای دیگر هم از روی «احتیاط» خانهای خیلی بزرگ میخرند و سالها پول برای فضایی میدهند که خالی میماند. هر دو روش هزینه زیادی دارد. امروز حداقل و حداکثر متراژ خود را مشخص میکنید، یاد میگیرید متراژ خانه چطور درست محاسبه میشود و میفهمید چرا یک نقشه خوب گاهی از پنج متر مربع اضافهتر بیشتر میارزد. زوج نمونه ما در برلین برای این کار سه آپارتمان ۶۰، ۷۵ و ۹۰ مترمربعی را در همان منطقه بیرونی مقایسه میکنند.
📌 نکات اصلی در یک نگاه
- متراژ را برای زندگی خود در ده سال آینده برنامهریزی کنید، نه برای امروز. داشتن فهرست اتاقها و حداقل متراژهایشان بهترین ابزار برای این کار است.
- در مثال ما، هر مترمربع اضافی ماهانه حدود ۳۵ یورو هزینه دارد (قسط به علاوه هزینههای جاری). حباب مالی از ۱٫۲۸۰٫۰۱ یورو (برای ۶۰ متر) به ۷۴۹٫۴۲ یورو (برای ۷۵ متر) و سپس به ۲۱۸٫۸۴ یورو (برای ۹۰ متر) کاهش مییابد.
- جابجایی در آینده پرهزینه است: فروش آپارتمان ۷۵ متری و خرید یک واحد ۹۰ متری در این مثال حدود ۷۷٫۸۱۶ یورو هزینههای جانبی و تعویض روی دستتان میگذارد. یک نقشه انعطافپذیر با یک دیوار جداکننده سبک با هزینه تخمینی ۲٫۰۰۰ تا ۴٫۰۰۰ یورو میتواند جلوی این جابجایی را بگیرد.
- متراژ مسکونی یک عدد ثابت نیست. طبق آییننامه متراژ مسکونی، بالکنها معمولاً فقط یکچهارم و بخشهای با ارتفاع کمتر از ۲ متر فقط نصف حساب میشوند. از فروشنده بخواهید روش محاسبه را کتباً به شما بدهد.
- چیزی که فقط در کاتالوگ فروش (Exposé) نوشته شده، معمولاً از نظر قانونی تضمینشده نیست (رأی دادگاه فدرگسترش عدالت BGH, V ZR 78/14). اطلاعات مهم متراژ باید حتماً وارد قرارداد رسمی دفتر اسناد رسمی (Notar) شود.
🎯 هدف آموزشی
پس از این مقاله، خودتان میتوانید نیاز به فضای مسکونیتان را برای امروز و ده سال آینده محاسبه کنید، حداقل و حداکثر متراژ را تعیین کنید و یک نقشه را بر اساس میزان فضای واقعاً قابل استفاده بسنجید. شما میدانید متراژ مسکونی طبق آییننامه چگونه حساب میشود و چطور باید اطلاعات متراژ را پیش از خرید بررسی کنید.
🧭 گام به گام: از برنامه زندگی تا تعداد مترمربع
۱. برنامه ده سال آینده خود را بنویسید
در روز چهارم، مدتزمان ماندگاریتان در خانه را مشخص کردید. حالا از همان عدد استفاده کنید. کسی که میخواهد ده سال بماند، به خانهای نیاز دارد که در سال هشتم و نهم هم مناسب باشد. برای هر سال بنویسید چه کسی در خانه زندگی میکند و چه اتفاقاتی رخ میدهد: بچهها، کار در خانه (Homeoffice)، مراقبت از والدین، سرگرمی با نیاز به فضای زیاد، مهمان. بین برنامه قطعی («ما میخواهیم دو سال دیگر بچهدار شویم») و احتمال («شاید بچه دومی هم در کار باشد») تفاوت قائل شوید. برنامهها به حداقل متراژ مربوط میشوند و احتمالات به انعطافپذیری نقشه خانه ربط دارند.
۲. از برنامه تا چیدمان اتاقها
برنامه اتاقها یک فهرست ساده است: به چه اتاقهایی نیاز دارید و حداقل اندازه هر کدام چقدر باید باشد؟ هیچ قانون دولتی اجباری برای خانه شخصی شما در این زمینه وجود ندارد. ارقام زیر راهنمای تجربی ما هستند، نه یک استاندارد خشک. آنها را با وسایل و عادتهای خود هماهنگ کنید.
| اتاق | راهنمای متراژ (مترمربع) | نکاتی که باید به آنها توجه کنید |
|---|---|---|
| نشیمن و غذاخوری | ۲۲ تا ۳۰ | میز برای همه افراد به علاوه مهمان، مبل، مسیرهای رفتوآمد |
| آشپزخانه (جدا یا اپن) | ۷ تا ۱۰ | سطح کار، پنجره، فضای ذخیره آذوقه |
| اتاق خواب والدین | ۱۲ تا ۱۵ | تخت دو نفره با راهرو در دو طرف، کمد دیواری بزرگ |
| اتاق کودک | ۹ تا ۱۲ | تخت خواب، میز تحریر، فضای بازی؛ پنجره |
| حمام | ۵ تا ۸ | وان حمام برای بچههای کوچک، ماشین لباسشویی؟ |
| دستشویی مهمان | ۱٫۵ تا ۲٫۵ | از چهار نفر به بالا بسیار کاربردی |
| راهرو و انباری داخل خانه | ۶ تا ۱۰ | تا حد امکان کوچک، اما با فضای کافی برای وسایل |
| فضای کار | ۴ (گوشه اتاق) تا ۱۰ (اتاق کامل) | روزهای دورکاری، تماسهای ویدئویی، سر و صدا |
برای مقایسه: طبق اعلام اداره آمار فدرال، میانگین متراژ یک آپارتمان در آلمان در اواخر سال ۲۰۲۴ حدود ۹۴٫۰ مترمربع بوده و هر فرد بهطور میانگین ۴۹٫۲ مترمربع فضای مسکونی در اختیار داشته است. این یک میانگین کلی بین شهر و روستا، مستأجر و مالک است. در برلین، خانوادهها اغلب خیلی فشردهتر زندگی میکنند. این عدد فقط به شما کمک میکند تا عدد خودتان را بهتر درک کنید.
۳. تعیین حداقل و حداکثر متراژ
حداقل متراژ از روی برنامه اتاقها برای سالی که بیشترین نیاز پیشبینی شده به دست میآید. حداکثر متراژ از روی بودجه شما تعیین میشود: بزرگترین متراژی که حباب مالی شما (روز اول) حتی در سناریوی محتمل هم دوام بیاورد. اگر حداقل متراژ از حداکثر متراژ بیشتر شد، سه راه دارید: یک محله ارزانتر (روز هفتم)، یک نقشه انعطافپذیرتر یا برنامهریزی در دو مرحله. نکته مهم این است که این تصمیم را پیش از اولین بازدید بگیرید، نه وسط خانهای با کفپوش قدیمی زیبا.
۴. نحوه محاسبه متراژ مسکونی
برای محاسبه متراژ مسکونی در آلمان چند روش وجود دارد. آییننامه متراژ مسکونی (WoFlV) برای مسکنهای حمایتی دولتی الزامآور است، اما در خرید، فروش و اجاره هم بسیار زیاد استفاده میشود. در کنار آن، استاندارد DIN 277 وجود دارد که کل سطح را بدون هیچ کسر کردنی نشان میدهد و به همین دلیل معمولاً ارقام بزرگتری به دست میدهد. طبق ماده ۴ آییننامه متراژ مسکونی:
- بخشهایی با ارتفاع مفید حداقل ۲ متر، کامل حساب میشوند.
- بخشهایی با ارتفاع حداقل ۱ متر و کمتر از ۲ متر، نصف حساب میشوند؛ مثل زیر سقفهای شیبدار.
- بخشهای با ارتفاع کمتر از ۱ متر حساب نمیشوند.
- باغهای زمستانی غیرقابل گرمایش و فضاهای سرپوشیده مشابه، نصف حساب میشوند.
- بالکنها، ایوانها (Loggien)، باغهای روی بام و تراسها معمولاً یکچهارم و حداکثر نصف حساب میشوند.
پیرامون زیرزمین، انباریهای خارج از آپارتمان، زیرشیروانی و پارکینگها طبق ماده ۲ آییننامه متراژ مسکونی جزء متراژ مسکونی حساب نمیشوند. به همین دلیل همیشه بپرسید: با چه روشی حساب شده و بالکن چطور محاسبه شده است؟
۵. خواندن نقشه خانه: فضای قابل استفاده به جای تعداد مترمربع
دو آپارتمان با متراژ مسکونی یکسان میتوانند در زندگی روزمره حس کاملاً متفاوتی داشته باشند. هنگام بررسی نقشه به این موارد دقت کنید:
- فضای راهرو و رفتوآمد: هرچه سهم این بخش کمتر باشد، فضای بیشتری برای اتاقها باقی میماند. یک راهروی باریک و طولانی میتواند ۱۲ تا ۱۵ درصد فضای خانه را ببلعد.
- دیوارهای قابل چیدمان: مبل، تخت و کمد کجا قرار میگیرند؟ درهایی زیاد، پنجرههای قدی تا کف و رادیاتور زیر هر پنجره، فضای کمی برای قرار دادن کمد و وسایل باقی میگذارند.
- اتاقهای تو در تو (گذرگاهی): اتاقی که فقط از طریق اتاق دیگری میتوان به آن رسید، اصلاً به درد اتاق خواب یا اتاق کودک نمیخورد.
- منطقهبندی: آیا اتاق خوابها ساکت و جدا از بخش نشیمن هستند؟ آیا حمام به اتاق خوابها نزدیک است؟
- نور و جهتگیری: آیا هر اتاق پنجره دارد؟ اتاقهای نشیمن رو به جنوب یا غرب و اتاقهای خواب رو به شرق یا شمال مطبوعتر به نظر میرسند.
- ارتفاع سقف: در برلین، ماده ۴۷ آییننامه ساختمانی برای اتاقهای نشیمن معمولاً حداقل ارتفاع مفید ۲٫۴۰ متر و در زیرشیروانی ۲٫۳۰ متر را برای حداقل نیمی از سطح کف الزامی میداند. ایالتهای دیگر قوانین خود را دارند.
۶. بررسی انعطافپذیری: چه چیزی را بعداً میشود تغییر داد؟
بهترین نقشه برای یک خانواده در حال رشد، نقشهای است که با آنها بزرگ شود. نمونههای رایج: یک اتاق نشیمن بزرگ که با یک دیوار جداکننده سبک به دو بخش تقسیم میشود؛ یک آشپزخانه اپن که اتاق غذاخوری قدیمی را آزاد میکند؛ یک اتاق کار که بعداً به اتاق کودک تبدیل میشود. در این حالت سه چیز را بررسی کنید:
- دیوارهای باربر (حمال): دیوارهای حمال ساختمان در یک آپارتمان ملکی جزء مشاعات محسوب میشوند. برداشتن آنها طبق ماده ۲۰ قانون مالکیت آپارتمانها (WEG) نیازمند مصوبه مالکان و معمولاً تأیید مهندس محاسب (استاتیک) است.
- پنجره و مسیر نجات اضطراری: یک اتاق جدید باید به عنوان فضای نشیمن نور کافی داشته باشد. در برلین، بازشوهای پنجره طبق ماده ۴۷ بند ۲ آییننامه ساختمانی برلین (BauO Bln) باید حداقل یکهشتم مساحت خالص کف باشند. بنابراین یک اتاق ۱۰ مترمربعی حداقل به ۱٫۲۵ مترمربع بازشو پنجره در ابعاد خام نیاز دارد.
- لولهکشی و تأسیسات: رادیاتورها، پریزها، کلیدهای برق و تهویه باید حتی پس از تقسیم فضا در هر دو اتاق در جای مناسبی قرار داشته باشند.
🧮 مثال محاسباتی: ۶۰، ۷۵ یا ۹۰ مترمربع؟
فرضها: زوج معرفیشده در روز اول، درآمد خالص ۵٫۲۰۰ یورو (۳٫۰۰۰ و ۲٫۲۰۰ یورو)، هزینه زندگی ۲٫۳۰۰ یورو بدون بچه و ۲٫۷۰۰ یورو با یک بچه (همانند روز سوم و چهارم)، سرمایه شخصی (آورده) ۱۰۲٫۰۰۰ یورو، ذخیره اضطراری دستنخورده ۲۸٫۰۰۰ یورو، بازپرداخت اصل وام ۲ درصد. هر سه آپارتمان در منطقه بیرونی روز هفتم واقع شدهاند و قیمت آنها مانند همانجا مترمربعی ۵٫۳۳۳٫۳۳ یورو است. هزینههای جاری با متراژ افزایش مییابند: شارژ ساختمان بدون گرمایش ۳٫۴۸ یورو، گرمایش ۱٫۱۹ یورو، مالیات بر زمین ۰٫۴۰ یورو، ذخیره شخصی ۱٫۰۰ یورو، در مجموع ۶٫۰۷ یورو در ماه برای هر مترمربع. تمامی قیمتها و هزینهها فرض هستند، نه پیشنهاد قطعی.
نرخ بهره: مؤسسه Dr. Klein در تاریخ ۹ نوامبر ۲۰۲۶ بهترین نرخ بهره اسمی (Sollzins) را ۳٫۹۱ درصد برای ۱۰ سال (نرخ بهره مؤثر ۴٫۰۱ درصد) اعلام کرده است. ما محاسبات را برای تمام واحدها با همین نرخ انجام میدهیم. هزینههای جانبی برلین: ۱۱٫۵۷ درصد (۶ درصد مالیات نقلوانتقال ملک، ۳٫۵۷ درصد حق کمیسیون مشاور املاک، ۲ درصد دفتر اسناد رسمی و دفتر ثبت املاک).
وام مسکن = قیمت × ۱٫۱۱۵۷ − ۱۰۲٫۰۰۰ یورو
قسط = وام × (۳٫۹۱٪ + ۲٪) ÷ ۱۲
حباب مالی (پافر) = ۵٫۲۰۰ یورو − هزینه زندگی − قسط − هزینههای جاری
گام اول: برنامه اتاقهای این زوج
| مرحله | چه کسانی زندگی میکنند؟ | اتاقها | نیاز (مترمربع) |
|---|---|---|---|
| امروز | ۲ بزرگسال، هر کدام ۲ روز دورکاری | نشیمن/غذاخوری ۲۵، آشپزخانه ۸، خواب ۱۴، حمام ۶، راهرو/انباری ۱۰، گوشه کار ۴ | ۶۷ |
| از سال دوم | + ۱ کودک (برنامهریزیشده) | + اتاق کودک ۱۱ | ۷۸ |
| از سال چهارم | + فرزند دوم (احتمالی) | + اتاق کودک ۱۱، دستشویی مهمان ۲ | ۹۱ |
حداقل متراژ برای برنامه قطعی (یک بچه) حدود ۷۸ مترمربع و برای احتمال (دو بچه) حدود ۹۱ مترمربع است. با یک نقشه خوشطراحی میتوان این ارقام را چند مترمربع کاهش داد؛ مثلاً با اتاقهای کودک کوچکتر ۹ مترمربعی یا قرار دادن فضای کار در اتاق خواب.
گام دوم: بار مالی ماهانه و حباب مالی
| آیتم | الف: ۶۰ متر، ۲ اتاقه | ب: ۷۵ متر، ۳ اتاقه | ج: ۹۰ متر، ۴ اتاقه |
|---|---|---|---|
| قیمت (یورو) | ۳۲۰٫۰۰۰ | ۴۰۰٫۰۰۰ | ۴۸۰٫۰۰۰ |
| هزینههای جانبی (یورو) | ۳۷٫۰۲۴ | ۴۶٫۲۸۰ | ۵۵٫۵۳۶ |
| مبلغ وام (یورو) | ۲۵۵٫۰۲۴ | ۳۴۴٫۲۸۰ | ۴۳۳٫۵۳۶ |
| درصد استقراض (وام ÷ قیمت) | ۷۹٫۷٪ | ۸۶٫۱٪ | ۹۰٫۳٪ |
| قسط ماهانه (یورو) | ۱٫۲۵۵٫۹۹ | ۱٫۶۹۵٫۵۸ | ۲٫۱۳۵٫۱۶ |
| شارژ بدون گرمایش (یورو) | ۲۰۸٫۸۰ | ۲۶۱٫۰۰ | ۳۱۳٫۲۰ |
| گرمایش (یورو) | ۷۱٫۲۰ | ۸۹٫۰۰ | ۱۰۶٫۸۰ |
| مالیات بر زمین (یورو) | ۲۴٫۰۰ | ۳۰٫۰۰ | ۳۶٫۰۰ |
| ذخیره شخصی (یورو) | ۶۰٫۰۰ | ۷۵٫۰۰ | ۹۰٫۰۰ |
| مجموع هزینههای مسکن (یورو) | ۱٫۶۱۹٫۹۹ | ۲٫۱۵۰٫۵۸ | ۲٫۶۸۱٫۱۶ |
| سهم از درآمد خالص | ۳۱٫۲٪ | ۴۱٫۴٪ | ۵۱٫۶٪ |
| حباب بدون بچه (یورو) | ۱٫۲۸۰٫۰۱ | ۷۴۹٫۴۲ | ۲۱۸٫۸۴ |
| حباب با یک بچه (یورو) | ۸۸۰٫۰۱ | ۳۴۹٫۴۲ | −۱۸۱٫۱۶ |
هر مترمربع اضافی در اینجا ماهانه حدود ۳۵٫۳۷ یورو هزینه دارد: (۲٫۶۸۱٫۱۶ − ۱٫۶۱۹٫۹۹) ÷ ۳۰ = ۳۵٫۳۷ یورو. آپارتمان ۹۰ مترمربعی همین امروز هم در تست رد صلاحیت با حباب ۴۰۰ یورویی شکست میخورد و با داشتن بچه به عدد منفی سقوط میکند. با استقراض ۹۰٫۳ درصدی، بانک معمولاً درخواست کارمزد اضافه نرخ بهره هم میکند. آپارتمان ۷۵ مترمربعی شرایط امروز را پاس میکند و با بچه هم کمی پایینتر از حباب دلخواه قرار میگیرد. این را از روز پنجم به خاطر دارید. کمکهزینه فرزند (Kindergeld) به مبلغ ۲۵۹ یورو به ازای هر کودک در اینجا عمداً محاسبه نشده است، چون بسیاری از بانکها آن را محدود در نظر میگیرند.
گام سوم: خرید خانه بزرگتر از ابتدا یا جابجایی در آینده؟
فرض کنیم فرزند دوم از راه میرسد و خانواده از سال ششم به واحد ۹۰ مترمربعی نیاز دارد. سناریوی ۱: آنها امروز واحد «ج» را میخرند. سناریوی ۲: آنها امروز واحد «ب» را میخرند و در سال ششم به واحد «ج» کوچ میکنند. برای سناریوی دوم قیمتهای ثابت و جریمه فسخ پیش از موعد (Vorfälligkeitsentschädigung) به مبلغ ۵٫۰۰۰ یورو را در نظر میگیریم؛ هر دو فرض هستند.
سناریوی ۱ – هزینههای اضافی واحد «ج» در مقایسه با «ب» طی شش سال:
قسط بیشتر ۴۳۹٫۵۹ یورو + هزینههای جاری بیشتر ۹۱٫۰۰ یورو = ۵۳۰٫۵۹ یورو در ماه
۵۳۰٫۵۹ یورو × ۷۲ ماه = ۳۸٫۲۰۲٫۱۸ یورو
بخش بازپرداخت اصل وام که به عنوان دارایی باقی میماند: ۱۲٫۰۴۹٫۳۷ یورو
هزینههای واقعی (بهره و هزینههای جاری) = ۳۸٫۲۰۲٫۱۸ − ۱۲٫۰۴۹٫۳۷ = ۲۶٫۱۵۲٫۸۱ یورو
سناریوی ۲ – هزینههای جابجایی در سال ششم:
کمیسیون مشاور املاک به عنوان فروشنده ۳٫۵۷ درصد از ۴۰۰٫۰۰۰ یورو = ۱۴٫۲۸۰ یورو
هزینههای جانبی برای واحد «ج»: ۱۱٫۵۷ درصد از ۴۸۰٫۰۰۰ یورو = ۵۵٫۵۳۶ یورو
اسبابکشی (فرض) ۳٫۰۰۰ یورو + جریمه فسخ وام (فرض) ۵٫۰۰۰ یورو
مجموع = ۷۷٫۸۱۶ یورو
از نظر ریاضی، خرید زودهنگام خانه بزرگتر به طور چشمگیری ارزانتر از جابجایی در آینده است. اما این زوج امروز از پسِ خرید آن برنمیآیند: حباب مالی آنها روی عدد ۲۱۸٫۸۴ یورو قرار میگیرد. کسی که برای فرار از اسبابکشی، خانهای خیلی بزرگ بخرد، تامین مالی خود را به خطر میاندازد. به همین دلیل سناریوی سومی وجود دارد.
گام چهارم: سناریوی سوم – واحد «ب» با نقشه انعطافپذیر
این زوج هدفمند به دنبال آپارتمان ۷۵ مترمربعی میگردند که اتاق نشیمن بزرگش (حدود ۲۸ مترمربع) دو پنجره داشته باشد و بتوان آن را با یک دیوار کاذب غیرباربر تقسیم کرد. به این ترتیب از سه اتاق، چهار اتاق ساخته میشود: یک بخش نشیمن و غذاخوری با حدود ۱۸ مترمربع و یک اتاق چهارم با حدود ۱۰ مترمربع. برای یک دیوار خشک (Drywall) همراه با در و کابلکشی برق، بسته به نوع اجرا، بین ۲٫۰۰۰ تا ۴٫۰۰۰ یورو هزینه تخمین میزنیم. حتی با احتساب ۴٫۰۰۰ یورو، مبلغ ۲۴٫۰۰۰ یورو از ذخیره مالی باقی میماند. در مقایسه با جابجایی، این زوج در این مثال حدود ۷۳٫۸۱۶ یورو صرفهجویی میکنند (۷۷٫۸۱۶ منهای ۴٫۰۰۰). بهای این کار: فضای مسکونی کمتر به ازای هر نفر و یک اتاق نشیمن کوچکتر.
گام پنجم: مقایسه فضای قابل استفاده
این زوج دو پیشنهاد مناسب در همان محله پیدا میکنند:
| آپارتمان | متراژ مسکونی | راهرو و فضای تردد | مساحت اتاقها | قیمت | قیمت به ازای هر مترمربع فضای اتاق |
|---|---|---|---|---|---|
| ایکس (X) | ۷۵ مترمربع | ۱۲ مترمربع (۱۶٪) | ۶۳ مترمربع | ۴۰۰٫۰۰۰ یورو | ۶٫۳۴۹٫۲۱ یورو |
| ایگرگ (Y) | ۷۲ مترمربع | ۵ مترمربع (۶٫۹٪) | ۶۷ مترمربع | ۳۸۴٫۰۰۰ یورو | ۵٫۷۳۱٫۳۴ یورو |
قیمت به ازای هر مترمربع اتاق = قیمت ÷ (متراژ مسکونی − مساحت راهرو)
آپارتمان Y سه مترمربع کوچکتر است، اما ۴ مترمربع فضای اتاق بیشتری ارائه میدهد و ۱۶٫۰۰۰ یورو ارزانتر است. اتکا به تعداد مترمربع درجشده در کاتالوگ فروش به تنهایی، منجر به انتخاب اشتباه میشد.
گام ششم: بررسی اطلاعات متراژ
در کاتالوگ فروش آپارتمان Y عبارت «حدود ۷۲ مترمربع» نوشته شده است. بالکن ۸ مترمربع است. طبق مشخصات، بالکن نصف حساب شده، یعنی ۴ مترمربع. طبق قانون آییننامه متراژ مسکونی، یکچهارم معمول است، یعنی ۲ مترمربع. تفاوت: ۲ مترمربع ضرب در ۵٫۳۳۳٫۳۳ یورو معادل ۱۰٫۶۶۶٫۶۷ یورو قیمت خرید که این زوج برای فضایی پرداخت میکنند که معمولاً به این شکل محاسبه نمیشود. این کلاهبرداری نیست: محاسبه نصف مساحت برای بالکنهای بسیار باکیفیت مجاز است. اما دلیل خوبی است تا سوال بپرسید و درباره قیمت چانهزنی کنید.
📊 سه سناریو برای سال پنجم
دوره تثبیت نرخ بهره ده ساله است، بنابراین قسط ثابت میماند. آنچه تغییر میکند، زندگی است. برای سناریوها، وضعیت واقعی خانوار شامل کمکهزینه فرزند (۲۵۹ یورو به ازای هر کودک) را محاسبه میکنیم. کار پارهوقت را سادهسازی میکنیم: درآمد خالص به نسبت کاهش مییابد.
| سناریو | فرضها | حباب الف (۶۰ متر) | حباب ب (۷۵ متر) | حباب ج (۹۰ متر) |
|---|---|---|---|---|
| مساعد (خوب) | یک بچه، هر دو تماموقت؛ درآمد ۵٫۲۰۰ + ۲۵۹ یورو کمکهزینه؛ هزینه زندگی ۲٫۷۰۰ یورو | ۱٫۱۳۹٫۰۱ یورو | ۶۰۸٫۴۲ یورو | ۷۷٫۸۴ یورو |
| محتمل | دو بچه، یک شریک با ۸۰٪ کار؛ درآمد ۴٫۷۶۰ + ۵۱۸ یورو؛ هزینه زندگی ۳٫۰۰۰ یورو | ۶۵۸٫۰۱ یورو | ۱۲۷٫۴۲ یورو | −۴۰۳٫۱۶ یورو |
| نامساعد (بد) | دو بچه، یک شریک با ۶۰٪ کار؛ درآمد ۴٫۳۲۰ + ۵۱۸ یورو؛ هزینه زندگی ۳٫۰۰۰ یورو؛ شارژ ساختمان +۲۰٪ | ۱۷۶٫۲۵ یورو | −۳۶۴٫۷۸ یورو | −۹۰۵٫۸۰ یورو |
آپارتمان کوچکِ «الف» از نظر مالی در هر سناریویی قابل تحمل است. اما با دو بچه بسیار کوچک است: جابجایی به آپارتمان ۹۰ مترمربعی در این مثال حدود ۷۴٫۹۶۰ یورو هزینه دارد (کمیسیون املاک ۱۱٫۴۲۴، هزینههای جانبی ۵۵٫۵۳۶، اسبابکشی ۳٫۰۰۰، جریمه فسخ پیش از موعد ۵٫۰۰۰ یورو). آپارتمان «ج» در هیچ سناریویی قابل تحمل نیست. آپارتمان «ب» با نقشه انعطافپذیر بهترین سازش است، به شرطی که این زوج در حالت نامساعد بتوانند کسری بودجه حدود یک ساله را از محل ذخیره اضطراری جبران کنند: ۳۶۴٫۷۸ یورو ضرب در ۱۲ معادل ۴٫۳۷۳٫۳۶ یورو. این ارزیابی برای فرضهای ما صادق است، نه برای هر خریدی.
⚠️ جدول ریسکها
| ریسک | احتمال وقوع | شدت خطر | سیگنال هشدار | پیشگیری | راهحل اصلاحی |
|---|---|---|---|---|---|
| خرید خانه بسیار کوچک | متوسط | بالا | برنامه اتاقها برای سال پنجم جور در نمیآید | استخراج حداقل متراژ از برنامه ده ساله | تقسیم نقشه، برونسپاری انباری، جابجایی در آینده |
| خرید خانه بسیار بزرگ | متوسط | بالا | حباب مالی زیر ۴۰۰ یورو | تعیین حداکثر متراژ از روی بودجه | اجاره دادن اتاق (بررسی قوانین)، وقفه در بازپرداخت فوقالعاده، فروش |
| محاسبه اشتباه متراژ | متوسط | متوسط | عبارتهای تقریبی «حدود»، نبود برگه محاسبه | درخواست برگه محاسبه، اندازهگیری مجدد شخصی | چانهزنی قیمت، درج در قرارداد |
| غیرمجاز بودن بازسازی | کم تا متوسط | متوسط | دیوار باربر است، تفکیکنامه (Teilungserklärung) مبهم است | بررسی نقشهها، محاسبات استاتیک و تفکیکنامه | درخواست از مجمع مالکان، راهکار دیگر |
| نقشه نامناسب | متوسط | متوسط | اتاقهای تو در تو، راهروی طولانی، دیوارهای کم برای چیدمان | طراحی پلان چیدمان مبلمان | مبلهای سفارشی، پارتیشن جداکننده فضا |
| هزینههای جاری بالاتر به دلیل متراژ | بالا | متوسط | شارژ ساختمان به ازای هر مترمربع بالاتر از میانگین | بررسی برنامه اقتصادی (روز اول) | کاهش مصرف انرژی، تنظیم مجدد ذخیره مالی |
❌ اشتباهات رایج
- خرید کردن فقط برای زندگی امروز و نادیده گرفتن سالهای آینده.
- خریدن «احتیاطی» یک اتاق بیشتر و قربانی کردن حباب مالی بهخاطر آن.
- مقایسه کردن صرفاً تعداد مترمربعها به جای فضای واقعی قابل استفاده اتاقها.
- نپرسیدن روش محاسبه متراژ مسکونی.
- اعتماد کردن به اطلاعات درجشده در کاتالوگ فروش که در قرارداد خرید نیامده است.
- برنامهریزی برای برداشتن یک دیوار بدون اینکه بدانیم دیوار باربر است یا خیر.
- تست نکردن نقشه خانه با وسایل و مبلمان خودِ شخص.
⚖️ نکات حقوقی
- آییننامه متراژ مسکونی (WoFlV): آییننامه WoFlV نحوه محاسبه بخشهای مختلف را تنظیم میکند (مفاد ۲ و ۴). هنگام خرید، این آییننامه فقط زمانی اعتبار دارد که توافق شده باشد یا به عنوان روال رایج در نظر گرفته شود. درباره روش محاسبه سوال کنید.
- وضعیت ملک در قرارداد خرید: اگر فروشنده پیش از قرار ملاقات دفتر اسناد رسمی ویژگی خاصی مانند متراژ را توصیف کند و آن ویژگی در سند رسمی دفتر اسناد درج نشود، طبق رأی دادگاه فدرال (BGH) معمولاً به توافق درباره ویژگی ملک منجر نمیشود (رأی مورخ ۶ نوامبر ۲۰۱۵، V ZR 78/14). اگر متراژ باید الزامآور باشد، حتماً باید در قرارداد ذکر شود. به این موارد، سلب مسئولیت معمول برای عیوب مادی در املاک دستدوم را نیز اضافه کنید.
- تغییرات ساختمانی در مجتمعهای مسکونی (WEG): اقدامات روی مشاعات ساختمان، مثلاً دیوارهای باربر یا پنجرهها، طبق ماده ۲۰ قانون مالکیت آپارتمانها (WEG) نیازمند مصوبه مالکان است. دیوارهای سبک داخلی خانه شما معمولاً جزء مالکیت اختصاصی محسوب میشوند. جزئیات دقیق اینکه چه چیزی متعلق به کجاست، در تفکیکنامه ذکر شده است.
- قوانین ساختمانی: ارتفاع سقف، پنجرهها و مسیرهای نجات اضطراری توسط قوانین ایالتی تنظیم میشوند. در برلین ماده ۴۷ آییننامه ساختمانی برلین (BauO Bln) حاکم است. در سایر ایالتها قوانین مختص به خود اعمال میشود.
💶 نکات مالی و مالیاتی
- متراژ بیشتر نه تنها قسط را بالا میبرد، بلکه شارژ ساختمان، گرمایش، مالیات بر زمین و ذخیره مالی را به صورت دائمی افزایش میدهد. در مثال ما این مبلغ ۶٫۰۷ یورو در ماه برای هر مترمربع مازاد بر قسط است.
- استقراض بالا (حدود ۸۰ تا ۹۰ درصد) میتواند منجر به کارمزد اضافه نرخ بهره شود. اینکه آیا چنین چیزی اعمال شود و چقدر باشد، توسط هر بانک به صورت مستقل تصمیمگیری میشود.
- جابجایی در آینده مجدداً هزینههای مالیات نقلوانتقال ملک، دفتر اسناد رسمی و مشاور املاک را به همراه دارد. اگر ملک مسکونیِ تحت استفاده شخصی خود را بفروشید، سود حاصل از آن در سال فروش و دو سال قبل از آن طبق ماده ۲۳ قانون مالیات بر درآمد (EStG) معاف از مالیات است.
- برای بازسازیهای مناسبسازی جهت کاهش موانع حرکتی (مناسب سالمندان یا معلولان) و خرید اولیه ملکی که بدین شکل بازسازی شده، بانک KfW وام شماره ۱۵۹ تحت عنوان «بازسازی مناسب سن» (Altersgerecht Umbauen) تا سقف ۵۰٫۰۰۰ یورو به ازای هر واحد مسکونی ارائه میدهد. این حمایت مالی مشروط به وجود بودجه دولتی است و تقاضا باید پیش از شروع پروژه ثبت شود.
- هزینههای مربوط به اتاق کار خانگی یا مبلغ مقطوع دورکاری (Homeoffice-Pauschale) یک موضوع مالیاتی جداگانه است. آنها را در محاسبات تامین مالی وام دخالت ندهید.
🛡️ تکنیک و بیمه
- هنگام تغییرات نقشه، مباحث استاتیک، عایقبندی صوتی و سیمکشی برق اهمیت پیدا میکنند. یک دیوار جداکننده سبک نیاز به عایق صدا و اتصال تمیز به سقف و کف دارد. کارهای برقی را حتماً به یک شرکت متخصص بسپارید. اگر ارزش یا متراژ خانه تغییر کرد، تغییرات بزرگ بازسازی را به بیمه ساختمان یا بیمه لوازم منزل خود اطلاع دهید. در آپارتمانها، بیمه ساختمان معمولاً بر عهده جامعه مالکان است.
✅ چکلیست بررسی
- ☐ نوشتن برنامه ده ساله: تفکیک بخش قطعی و احتمالی برنامه
- ☐ تنظیم فهرست اتاقها با حداقل متراژ برای هر فضا
- ☐ تعیین حداقل متراژ (نیاز) و حداکثر متراژ (بودجه)
- ☐ محاسبه هزینه هر مترمربع اضافی در ماه
- ☐ پرسیدن نحوه محاسبه متراژ مسکونی برای هر پیشنهاد
- ☐ بررسی جداگانه بالکن، سقف شیبدار و باغ زمستانی
- ☐ به دست آوردن مساحت اتاقها بدون احتساب راهرو و مقایسه قیمت به ازای هر مترمربع اتاق
- ☐ کشیدن پلان چیدمان با وسایل و مبلمان شخصی خود
- ☐ بررسی قابلیت تفکیک فضا: دیوارهای باربر، پنجرهها، لولهکشیها
- ☐ درج اطلاعات مهم متراژ در قرارداد خرید ملک
❓ سوالات کلیدی از فروشنده، مشاور املاک، بانک، دفتر اسناد رسمی و کارشناس
- فروشنده/مشاور املاک: متراژ مسکونی با چه روشی محاسبه شده است؟ آیا برگه محاسبه متراژ و نقشههای بهروز همراه با ابعاد وجود دارد؟ آیا تاکنون بازسازی انجام شده و برای آن مجوز یا مصوبهای وجود دارد؟
- مدیر ساختمان (Verwalter): کدام دیوارها باربر هستند؟ آیا مصوبهای درباره تغییرات ساختمانی در سایر واحدها وجود دارد؟
- بانک: از چه درصدی از استقراض، نرخ بهره افزایش مییابد و چقدر؟ آیا کمکهزینه فرزند در محاسبهگر مالی خانوار لحاظ میشود؟
- دفتر اسناد رسمی (Notar): آیا متراژ مسکونی میتواند به عنوان ویژگی توافقشده در قرارداد گنجانده شود؟ سلب مسئولیت برای مغایرتهای متراژ به چه معناست؟
- کارشناس/معمار: آیا اتاق نشیمن قابل تقسیم است؟ هزینه آن حدوداً چقدر است و چه الزامات مربوط به پنجره و عایق صوتی اعمال میشود؟
📂 مدارک مورد نیاز
| مدرک | از چه کسی | برای چه کاری |
|---|---|---|
| نقشه با ابعاد دقیق | فروشنده، مشاور املاک، مدیر ساختمان | اندازه اتاقها، چیدمان مبلمان، قابلیت تفکیک |
| برگه محاسبه متراژ مسکونی | فروشنده، سازنده (Bauträger) | بررسی روش و نحوه احتساب مساحتها |
| تفکیکنامه همراه با پلان تفکیک (Teilungserklärung) | اداره ثبت املاک، مدیر ساختمان | مالکیت اختصاصی و مشاعات |
| مجموعه مصوبات مجمع مالکان (Beschluss-Sammlung) | مدیر ساختمان | بازسازیهای قبلی، قوانین جامعه مالکان |
| مجوز ساخت، محاسبات استاتیک (در صورت بازسازی) | فروشنده، اداره نظارت بر ساختوساز | قانونی بودن تغییرات |
| برنامه اقتصادی و صورتحساب شارژ ساختمان | مدیر ساختمان | هزینههای جاری به ازای هر مترمربع |
👥 چه زمانی به متخصص نیاز دارید؟
- یک معمار یا کارشناس ساختمان زمانی به کار میآید که بخواهید نقشه خانه را تغییر دهید، یک آپارتمان زیرشیروانی با شیبهای زیاد بخرید یا درباره اطلاعات متراژ تردید داشته باشید. اندازهگیری مستقل متراژ معمولاً خیلی ارزانتر از تفاوت قیمتی است که یک متراژ نادرست در قیمت خرید ایجاد میکند. مشاوره تامین مالی به شما کمک میکند حداکثر متراژ را به طور دقیق از بودجه خود استخراج کنید و گزینهها را با درصدهای استقراض مختلف مقایسه کنید. برای سوالات مربوط به تفکیکنامه و قرارداد، دفتر اسناد رسمی (Notar) مرجع اصلی پاسخگویی است.
🧾 نتیجهگیری
متراژ مناسب، بزرگترین خانهای نیست که میتوانید به دست آورید، بلکه کوچکترین خانهای است که زندگی شما را در ده سال آینده پوشش میدهد. برنامه اتاقها نیاز شما را نشان میدهد و بودجه، مرز شما را مشخص میکند. اگر این دو با هم فاصله زیادی دارند، یک نقشه انعطافپذیر اغلب ارزانترین راهحل است. در مثال ما، این زوج بدین وسیله در مقایسه با جابجایی در آینده حدود ۷۳٫۸۱۶ یورو بدون به خطر انداختن حباب مالی پسانداز میکنند. و فراموش نکنید: مترمربع با مترمربع فرق دارد. درباره روش محاسبه سوال کنید، متراژ اتاقها را حساب کنید و بخواهید اطلاعات مهم در قرارداد ثبت شود.
💬 پرسشهای متداول (FAQ)
آیا بالکن جزء متراژ مسکونی حساب میشود؟
طبق ماده ۴ آییننامه WoFlV معمولاً یکچهارم و حداکثر نصف آن حساب میشود. بپرسید چه سهمی در نظر گرفته شده است. برای یک بالکن ۸ مترمربعی، این مسئله ۲ مترمربع اختلاف ایجاد میکند.
یک خانواده با دو فرزند به چه میزان فضای مسکونی نیاز دارد؟
هیچ قانون ثابتی وجود ندارد. با برنامه اتاقهای ما به حدود ۹۰ مترمربع میرسیم. با یک نقشه کارآمد و اتاقهای کوچکتر، با ۷۵ تا ۸۰ مترمربع نیز کار راه میافتد. تعداد اتاقها و فضای چیدمان وسایل تعیینکننده هستند.
آیا اجازه دارم در آپارتمان ملکی خودم دیوار بکشم؟
یک دیوار سبک و غیرباربر در بخش مالکیت اختصاصی معمولاً بدون نیاز به مصوبه امکانپذیر است. دیوارهای باربر، پنجرهها و نما جزء مشاعات محسوب میشوند و نیازمند مصوبه طبق ماده ۲۰ قانون مالکیت آپارتمانها (WEG) هستند. تفکیکنامه و آییننامه ساختمانی ایالت خود را بررسی کنید.
📝 پنج سوال برای مرور و یادآوری
- تفاوت بین حداقل متراژ و حداکثر متراژ چیست و هر کدام از چه چیزی به دست میآیند؟
- بخشهای واقع زیر سقف شیبدار با ارتفاع ۱٫۵۰ متر طبق آییننامه WoFlV چطور محاسبه میشوند؟
- چرا آپارتمان Y در مثال با وجود متراژ مسکونی کوچکتر، انتخاب بهتری است؟
- در مثال ما، هر مترمربع اضافی ماهانه چقدر هزینه دارد؟
- چرا باید اطلاعات مهم متراژ در قرارداد رسمی دفتر اسناد رسمی درج شود؟
⏭️ فردا، روز نهم: در نظر گرفتن انرژی و قدمت ساخت از همان ابتدا
موقعیت مکانی و متراژ مشخص شدند. فردا بحث درباره هزینههای پنهان در قیمت خرید است: سال ساخت، گواهی انرژی و سیستم گرمایشی چطور به شما لو میدهند که در سالهای آینده چه مبلغی برای انرژی و مدرنسازی پرداخت خواهید کرد؟
🔑 این مسیر را به تنهایی طی نکنید
ما با ارقام و اعداد شما محاسبه میکنیم که بودجهتان امروز و در ده سال آینده چه متراژی را پوشش میدهد، گزینهها را با استقراضهای مختلف مقایسه میکنیم و تامین مالی را پیش از اولین بازدید بررسی میکنیم – به زبانهای آلمانی، فارسی یا انگلیسی.
📅 همین حالا وقت مشاوره رزرو کنید
علی تاجفیروز – متخصص وام و مشاور مالی
واتساپ و موبایل: +49 176 70 200 705
تلفن: (030) 214 690 65 · (030) 236 049 08
ایمیل: kredit@alitaj.de · info@alitaj.de
استعلام تامین مالی وام: alitaj.de/finanzierungsanfrage
دفتر برلین: Hauptstr. 98/99, 10827 Berlin
مجوزها: بندهای ۳۴ث، ۳۴ه و ۳۴ی قوانین کسبوکار (§ 34c · § 34h · § 34i GewO) – شمارههای ثبت: D-W-107-HBIU-33 و D-F-107-923V-92
📚 این مطالب هم شاید برای شما جذاب باشد
- روز هفتم: انتخاب شهر و محله – فهرست وزندهیشده موقعیت مکانی شما
- روز ششم: خانه نوساز، ملک دستدوم یا پروژه نیازمند بازسازی؟
- روز پنجم: آپارتمان، خانه ردیفی، خانه دوخانوادگی یا خانه ویلایی مستقل؟
- روز چهارم: چقدر میمانید؟ شغل، خانواده و حداقل مدت نگهداری ملک
منابع (بررسیشده در تاریخ ۹ نوامبر ۲۰۲۶)
- Dr. Klein – نرخهای روز بهره وام مسکن (تاریخ بهروزرسانی ۹ نوامبر ۲۰۲۶)
- § 4 WoFlV – نحوه محاسبه مساحتهای کف
- § 2 WoFlV – مساحتهای کف متعلق به متراژ مسکونی
- اداره آمار فدرال – ۴۳٫۸ میلیون واحد مسکونی در پایان سال ۲۰۲۴
- رأی دیوان عالی فدرال BGH مورخ ۶ نوامبر ۲۰۱۵، V ZR 78/14 (خلاصه)
- § 47 آییننامه ساختمانی برلین – اتاقهای نشیمن
- § 20 WEG – تغییرات ساختمانی
- بانک KfW – وام شماره ۱۵۹ بازسازی مناسب سن
- آژانس کار فدرال – افزایش کمکهزینه فرزند در سال ۲۰۲۶
- § 23 EStG – معاملات واگذاری خصوصی ملک
این مقاله صرفاً جهت اطلاعرسانی است و جایگزین مشاوره تخصصی حقوقی، مالیاتی یا تامین مالی نمیشود. ارقام ذکر شده در مثال فرضی هستند؛ نرخ بهره، قیمتها، روند رشد ارزش، حمایتهای دولتی، موافقت با وام و نتیجه مالیاتی تضمینشده نیستند. ارائه پیشنهاد الزامآور فقط پس از بررسی شخصی انجام میشود.
مشاوره حضوری درباره این موضوع: مشاور مالی برلین-شونبرگ یا (Hauptstr. 98/99) مشاور مالی برلین-راینکندورف (Wilhelm-Gericke-Straße 4a).
درباره این موضوع سؤالی دارید؟
علی تاجفیروز به زبان فارسی، آلمانی و انگلیسی شخصاً به شما مشاوره میدهد – حضوری در برلین، تلفنی یا تصویری.
مقالات مرتبط
🛟💶 روز ۱۱ خرید خانه در آلمان: ذخیره اضطراری و نقدینگی پس از خرید
چه مقدار از پسانداز شما نباید وارد خرید شود؟ روز ۱۱ نشان میدهد ذخیره اضطراری، ذخیره ملک و بودجه انتقال را چطور حساب کنید؛ در مثال ما ۲۸٬۰۰۰ یورو دستنخوردنی میماند.
⚖️🏠 روز ۲ خرید خانه در آلمان: اجاره یا خرید؟ محاسبه عددی و هزینه فرصت
روز دوم سری ۱۸۰ روزه خرید ملک در آلمان: اجاره یا خرید؟ مقایسه دارایی همان زوج برلینی در ۱۰ و ۲۰ سال، با ضریب قیمت، هزینه فرصت، سه سناریو و نقاطی که نتیجه را عوض میکنند.
⏳🏠 روز ۴ خرید خانه در آلمان: چند سال میمانید؟ شغل، خانواده، جابهجایی و حداقل مدت نگهداری معقول
روز چهارم سری ۱۸۰ روزه خرید ملک در آلمان: حداقل چند سال باید ملک را نگه دارید؟ هزینههای یکباره، دریافتی فروش، مهلتهای مالیاتی و رویدادهای زندگی مانند فرزند، تغییر شغل و جدایی با عدد.