
📐🏠 Tag 8 Immobilienkauf in Deutschland: Größe, Grundriss und Ihr Bedarf in zehn Jahren
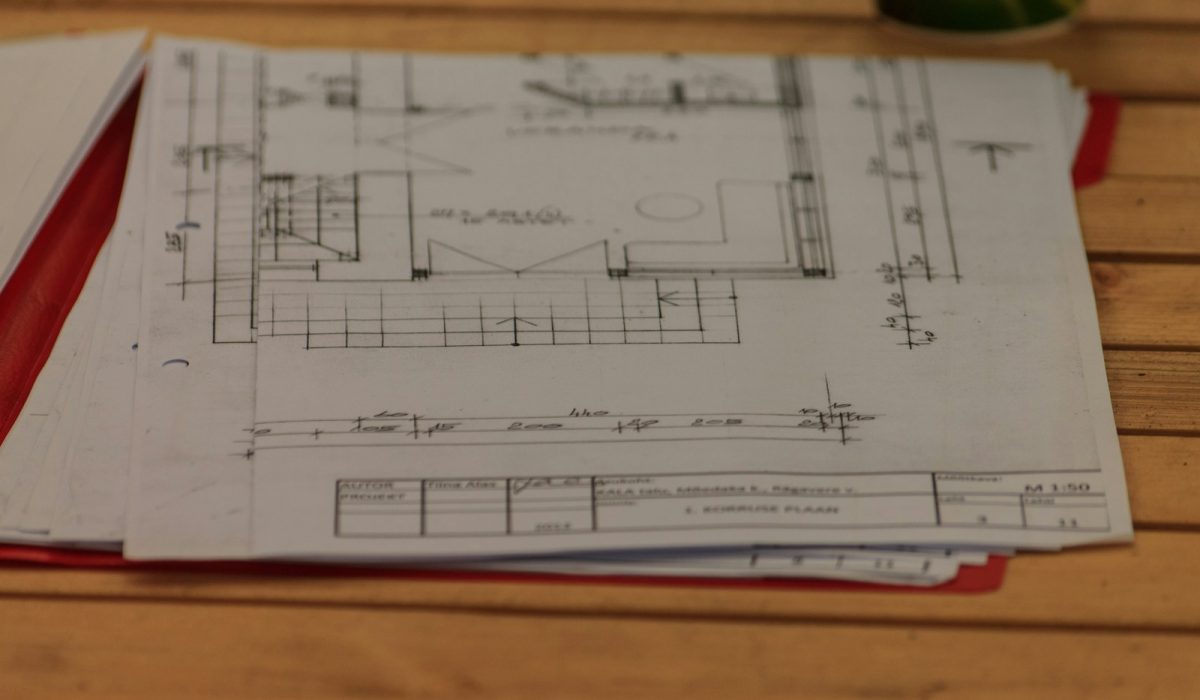
Serie „180 Tage Immobilienkauf in Deutschland“ · Tag 8 von 180 · Kapitel A: Entscheidung und Vorbereitung
Geltungsbereich: Deutschland, Beispiel Berlin · Stand der Zahlen: 9. November 2026
Gestern haben Sie Ihre Lage gewählt. Heute geht es um die Wohnung selbst: Wie groß muss sie sein, wie viele Zimmer braucht Ihr Leben, und wie sieht dieses Leben in zehn Jahren aus? Viele Käufer kaufen für den heutigen Alltag und stehen nach vier Jahren mit zwei Kindern in drei Zimmern. Andere kaufen „vorsorglich“ zu groß und zahlen jahrelang für Fläche, die leer steht. Beides kostet viel Geld. Heute legen Sie eine Mindest- und eine Höchstfläche fest, lernen, wie Wohnfläche richtig berechnet wird, und erkennen, warum ein guter Grundriss oft mehr wert ist als fünf zusätzliche Quadratmeter. Unser Beispielpaar aus Berlin vergleicht dafür drei Wohnungen mit 60, 75 und 90 m² im selben Außenbezirk.
📌 Das Wichtigste in Kürze
- Planen Sie die Fläche für Ihr Leben in zehn Jahren, nicht für heute. Ein Raumprogramm mit Zimmern und Mindestgrößen ist dafür das wichtigste Werkzeug.
- Im Beispiel kostet jeder zusätzliche Quadratmeter rund 35 € im Monat (Rate plus laufende Kosten). Der Puffer sinkt von 1.280,01 € (60 m²) über 749,42 € (75 m²) auf 218,84 € (90 m²).
- Ein späterer Umzug ist teuer: Verkauf der 75-m²-Wohnung und Kauf einer 90-m²-Wohnung kosten im Beispiel rund 77.816 € an Neben- und Wechselkosten. Ein flexibler Grundriss mit einer leichten Trennwand für geschätzt 2.000 bis 4.000 € kann diesen Umzug ersparen.
- Die Wohnfläche ist keine feste Größe. Nach der Wohnflächenverordnung zählen Balkone meist nur zu einem Viertel und Flächen unter 2 m Höhe nur zur Hälfte. Lassen Sie sich die Berechnungsmethode schriftlich nennen.
- Was nur im Exposé steht, ist in der Regel nicht vertraglich zugesichert (BGH, V ZR 78/14). Wichtige Flächenangaben gehören in den notariellen Kaufvertrag.
🎯 Lernziel
Nach diesem Beitrag können Sie Ihren Flächenbedarf für heute und in zehn Jahren selbst berechnen, eine Mindest- und Höchstfläche festlegen und einen Grundriss danach beurteilen, wie viel nutzbare Fläche er wirklich bietet. Sie wissen, wie Wohnfläche nach der Wohnflächenverordnung berechnet wird und wie Sie eine Flächenangabe vor dem Kauf prüfen.
🧭 Schritt für Schritt: vom Lebensplan zur Quadratmeterzahl
1. Schreiben Sie Ihren Zehn-Jahres-Plan auf
An Tag 4 haben Sie Ihre Haltedauer bestimmt. Nutzen Sie diese Zahl jetzt. Wer zehn Jahre bleiben will, braucht eine Wohnung, die auch im achten und neunten Jahr noch passt. Schreiben Sie für jedes Jahr auf, wer in der Wohnung lebt und was dort passiert: Kinder, Homeoffice, Pflege von Eltern, ein Hobby mit Platzbedarf, Gäste. Unterscheiden Sie dabei klar zwischen Plan („wir möchten in zwei Jahren ein Kind“) und Möglichkeit („vielleicht ein zweites“). Pläne gehören in die Mindestfläche, Möglichkeiten in die Flexibilität des Grundrisses.
2. Vom Plan zum Raumprogramm
Ein Raumprogramm ist eine einfache Liste: Welche Räume brauchen Sie, und wie groß sollte jeder mindestens sein? Es gibt dafür keine gesetzliche Vorgabe für Ihre eigene Wohnung. Die Werte unten sind unsere Orientierung aus der Praxis, keine Norm. Passen Sie sie an Ihre Möbel und Gewohnheiten an.
| Raum | Orientierung (m²) | Worauf Sie achten |
|---|---|---|
| Wohnen und Essen | 22–30 | Tisch für alle Personen plus Gäste, Sofa, Laufwege |
| Küche (separat oder offen) | 7–10 | Arbeitsfläche, Fenster, Platz für Vorräte |
| Elternschlafzimmer | 12–15 | Doppelbett mit Gang auf beiden Seiten, Schrankwand |
| Kinderzimmer | 9–12 | Bett, Schreibtisch, Spielfläche; Fenster |
| Bad | 5–8 | Badewanne mit kleinen Kindern, Waschmaschine? |
| Gäste-WC | 1,5–2,5 | ab vier Personen sehr nützlich |
| Flur und Abstellraum | 6–10 | so klein wie möglich, aber mit Stauraum |
| Arbeitsplatz | 4 (Nische) bis 10 (Zimmer) | Tage im Homeoffice, Videocalls, Lärm |
Zum Vergleich: Laut Statistischem Bundesamt war eine Wohnung in Deutschland Ende 2024 im Schnitt 94,0 m² groß, und jede Person hatte durchschnittlich 49,2 m² Wohnfläche. Das ist ein Durchschnitt über Stadt und Land, Mieter und Eigentümer. In Berlin leben Familien oft deutlich enger. Der Wert hilft Ihnen nur, die eigene Zahl einzuordnen.
3. Mindestfläche und Höchstfläche festlegen
Die Mindestfläche ergibt sich aus Ihrem Raumprogramm für das Jahr mit dem größten geplanten Bedarf. Die Höchstfläche ergibt sich aus Ihrem Budget: die größte Fläche, bei der Ihr Puffer (Tag 1) auch im wahrscheinlichen Szenario hält. Liegt die Mindestfläche über der Höchstfläche, haben Sie drei Möglichkeiten: eine günstigere Lage (Tag 7), einen flexibleren Grundriss oder einen Plan in zwei Stufen. Wichtig ist, dass Sie diese Entscheidung vor der ersten Besichtigung treffen, nicht in der Wohnung mit dem schönen Altbauparkett.
4. Wie Wohnfläche berechnet wird
Für die Wohnfläche gibt es in Deutschland mehrere Rechenwege. Die Wohnflächenverordnung (WoFlV) gilt verbindlich für den geförderten Wohnungsbau, wird aber auch beim Kauf und in der Miete sehr häufig verwendet. Daneben gibt es die DIN 277, die Grundflächen ohne Kürzungen ausweist und deshalb oft größere Zahlen liefert. Nach § 4 WoFlV gilt:
- Flächen mit mindestens 2 m lichter Höhe zählen voll.
- Flächen mit mindestens 1 m und weniger als 2 m Höhe zählen zur Hälfte, zum Beispiel unter einer Dachschräge.
- Flächen unter 1 m Höhe zählen nicht.
- Unbeheizbare Wintergärten und ähnliche geschlossene Räume zählen zur Hälfte.
- Balkone, Loggien, Dachgärten und Terrassen zählen in der Regel zu einem Viertel, höchstens zur Hälfte.
Keller, Abstellräume außerhalb der Wohnung, Dachböden und Garagen gehören nach § 2 WoFlV nicht zur Wohnfläche. Fragen Sie deshalb immer: Nach welcher Methode wurde gerechnet, und wie wurde der Balkon angesetzt?
5. Den Grundriss lesen: nutzbare Fläche statt Quadratmeterzahl
Zwei Wohnungen mit gleicher Wohnfläche können sich im Alltag völlig unterschiedlich anfühlen. Achten Sie beim Grundriss auf diese Punkte:
- Flur- und Verkehrsfläche: Je kleiner der Anteil, desto mehr Fläche bleibt für Zimmer. Ein langer, schmaler Flur kann 12 bis 15 % der Wohnfläche verbrauchen.
- Stellwände: Wo stehen Sofa, Bett und Schrank? Viele Türen, Fenster bis zum Boden und Heizkörper unter jedem Fenster lassen wenig Stellfläche.
- Durchgangszimmer: Ein Zimmer, das man nur durch ein anderes erreicht, taugt kaum als Kinder- oder Schlafzimmer.
- Zonen: Liegen Schlafräume ruhig und getrennt vom Wohnbereich? Liegt das Bad nahe an den Schlafräumen?
- Licht und Ausrichtung: Hat jedes Zimmer ein Fenster? Wohnräume nach Süden oder Westen, Schlafräume nach Osten oder Norden gelten als angenehm.
- Raumhöhe: In Berlin verlangt § 47 Bauordnung für Aufenthaltsräume in der Regel mindestens 2,40 m lichte Höhe, im Dachraum 2,30 m über mindestens der Hälfte der Grundfläche. Andere Bundesländer haben eigene Werte.
6. Flexibilität prüfen: Was lässt sich später ändern?
Der beste Grundriss für eine Familie in Bewegung ist einer, der mitwächst. Typische Beispiele: ein großes Wohnzimmer, das sich mit einer leichten Trennwand teilen lässt; eine Wohnküche, die das alte Esszimmer frei macht; ein Arbeitszimmer, das später Kinderzimmer wird. Prüfen Sie dabei drei Dinge:
- Tragende Wände: Wände, die das Gebäude tragen, gehören in einer Eigentumswohnung zum Gemeinschaftseigentum. Ein Durchbruch braucht nach § 20 WEG einen Beschluss der Eigentümer und meist einen Statiker.
- Fenster und Rettungsweg: Ein neues Zimmer muss als Aufenthaltsraum belichtet sein. In Berlin müssen die Fensteröffnungen nach § 47 Abs. 2 BauO Bln mindestens ein Achtel der Netto-Grundfläche betragen. Ein Zimmer mit 10 m² braucht also mindestens 1,25 m² Fensteröffnung im Rohbaumaß.
- Leitungen: Heizkörper, Steckdosen, Lichtschalter und Lüftung sollten auch nach der Teilung in beiden Räumen sinnvoll liegen.
🧮 Rechenbeispiel: 60, 75 oder 90 m²?
Annahmen: Paar aus Tag 1, Nettoeinkommen 5.200 € (3.000 € und 2.200 €), Lebenshaltung 2.300 € ohne Kind und 2.700 € mit einem Kind (wie an Tag 3 und 4), Eigenkapital 102.000 €, Reserve 28.000 € unberührt, Tilgung 2 %. Alle drei Wohnungen liegen im Außenbezirk aus Tag 7 und kosten wie dort 5.333,33 € je m². Die laufenden Kosten steigen mit der Fläche: Hausgeld ohne Heizung 3,48 €/m², Heizung 1,19 €/m², Grundsteuer 0,40 €/m², eigene Rücklage 1,00 €/m², zusammen 6,07 €/m² im Monat. Alle Preise und Kosten sind Annahmen, keine Angebote.
Zins: Dr. Klein nennt am 9. November 2026 als Top-Sollzins 3,91 % für 10 Jahre (effektiv 4,01 %). Wir rechnen für alle Wohnungen mit diesem Zins. Nebenkosten Berlin: 11,57 % (6 % Grunderwerbsteuer, 3,57 % Makler, 2 % Notar und Grundbuch).
Darlehen = Preis × 1,1157 − 102.000 €
Rate = Darlehen × (3,91 % + 2 %) ÷ 12
Puffer = 5.200 € − Lebenshaltung − Rate − laufende Kosten
Schritt 1: Raumprogramm des Paares
| Phase | Wer lebt dort? | Räume | Bedarf (m²) |
|---|---|---|---|
| Heute | 2 Erwachsene, je 2 Tage Homeoffice | Wohnen/Essen 25, Küche 8, Schlafen 14, Bad 6, Flur/Abstell 10, Arbeitsnische 4 | 67 |
| Ab Jahr 2 | + 1 Kind (geplant) | + Kinderzimmer 11 | 78 |
| Ab Jahr 4 | + 2. Kind (möglich) | + Kinderzimmer 11, Gäste-WC 2 | 91 |
Die Mindestfläche für den Plan (ein Kind) liegt bei rund 78 m², für die Möglichkeit (zwei Kinder) bei rund 91 m². Mit einem gut geschnittenen Grundriss lassen sich diese Werte um einige Quadratmeter unterschreiten, etwa mit kleineren Kinderzimmern von 9 m² oder einem Arbeitsplatz im Schlafzimmer.
Schritt 2: Monatliche Belastung und Puffer
| Posten | A: 60 m², 2 Zimmer | B: 75 m², 3 Zimmer | C: 90 m², 4 Zimmer |
|---|---|---|---|
| Preis (€) | 320.000 | 400.000 | 480.000 |
| Nebenkosten (€) | 37.024 | 46.280 | 55.536 |
| Darlehen (€) | 255.024 | 344.280 | 433.536 |
| Beleihung (Darlehen ÷ Preis) | 79,7 % | 86,1 % | 90,3 % |
| Rate (€) | 1.255,99 | 1.695,58 | 2.135,16 |
| Hausgeld ohne Heizung (€) | 208,80 | 261,00 | 313,20 |
| Heizung (€) | 71,20 | 89,00 | 106,80 |
| Grundsteuer (€) | 24,00 | 30,00 | 36,00 |
| Eigene Rücklage (€) | 60,00 | 75,00 | 90,00 |
| Wohnkosten gesamt (€) | 1.619,99 | 2.150,58 | 2.681,16 |
| Anteil am Nettoeinkommen | 31,2 % | 41,4 % | 51,6 % |
| Puffer ohne Kind (€) | 1.280,01 | 749,42 | 218,84 |
| Puffer mit einem Kind (€) | 880,01 | 349,42 | −181,16 |
Jeder zusätzliche Quadratmeter kostet hier rund 35,37 € im Monat: (2.681,16 − 1.619,99) ÷ 30 = 35,37 €. Die 90-m²-Wohnung fällt schon heute durch den K.-o.-Test mit 400 € Puffer, mit Kind rutscht sie ins Minus. Bei 90,3 % Beleihung verlangt die Bank zudem meist einen Zinsaufschlag. Die 75-m²-Wohnung besteht heute, mit Kind liegt sie knapp unter dem Wunschpuffer. Das kennen Sie schon von Tag 5. Das Kindergeld von 259 € je Kind ist hier bewusst nicht eingerechnet, weil viele Banken es nur eingeschränkt berücksichtigen.
Schritt 3: Jetzt größer kaufen oder später umziehen?
Nehmen wir an, das zweite Kind kommt, und die Familie braucht ab Jahr 6 die 90 m². Variante 1: Sie kauft heute C. Variante 2: Sie kauft heute B und wechselt in Jahr 6 zu C. Für Variante 2 setzen wir gleichbleibende Preise und eine Vorfälligkeitsentschädigung von 5.000 € an; beides sind Annahmen.
Variante 1 – Mehrkosten von C gegenüber B in sechs Jahren:
Mehrrate 439,59 € + mehr laufende Kosten 91,00 € = 530,59 € im Monat
530,59 € × 72 Monate = 38.202,18 €
Davon Tilgung, die als Vermögen bleibt: 12.049,37 €
Echte Kosten (Zinsen und laufende Kosten) = 38.202,18 − 12.049,37 = 26.152,81 €
Variante 2 – Kosten des Wechsels in Jahr 6:
Maklerprovision als Verkäufer 3,57 % von 400.000 € = 14.280 €
Nebenkosten für C: 11,57 % von 480.000 € = 55.536 €
Umzug (Annahme) 3.000 € + Vorfälligkeitsentschädigung (Annahme) 5.000 €
Summe = 77.816 €
Rein rechnerisch ist der frühe Kauf der großen Wohnung also deutlich günstiger als ein späterer Wechsel. Das Paar kann sie sich heute aber nicht leisten: Der Puffer läge bei 218,84 €. Wer zu groß kauft, um einen Umzug zu sparen, riskiert die Finanzierung. Deshalb gibt es eine dritte Variante.
Schritt 4: Die dritte Variante – B mit flexiblem Grundriss
Das Paar sucht gezielt eine 75-m²-Wohnung, deren großes Wohnzimmer (rund 28 m²) zwei Fenster hat und sich mit einer nicht tragenden Leichtbauwand teilen lässt. So entstehen aus drei Zimmern vier: ein Wohn- und Essbereich mit rund 18 m² und ein viertes Zimmer mit rund 10 m². Für eine Trockenbauwand mit Tür und Elektro schätzen wir je nach Ausführung 2.000 bis 4.000 €. Selbst mit 4.000 € bleiben von der Reserve 24.000 €. Gegenüber dem Wechsel spart das Paar im Beispiel rund 73.816 € (77.816 − 4.000). Der Preis dafür: weniger Wohnfläche je Person und ein kleineres Wohnzimmer.
Schritt 5: Nutzbare Fläche vergleichen
Das Paar findet zwei passende Angebote im selben Viertel:
| Wohnung | Wohnfläche | Flur und Verkehrsfläche | Zimmerfläche | Preis | Preis je m² Zimmerfläche |
|---|---|---|---|---|---|
| X | 75 m² | 12 m² (16 %) | 63 m² | 400.000 € | 6.349,21 € |
| Y | 72 m² | 5 m² (6,9 %) | 67 m² | 384.000 € | 5.731,34 € |
Preis je m² Zimmerfläche = Preis ÷ (Wohnfläche − Flurfläche)
Wohnung Y ist 3 m² kleiner, bietet aber 4 m² mehr Zimmerfläche und kostet 16.000 € weniger. Die Quadratmeterzahl im Exposé allein hätte zur falschen Wahl geführt.
Schritt 6: Die Flächenangabe prüfen
Bei Wohnung Y steht im Exposé „ca. 72 m²“. Der Balkon hat 8 m². Laut Aufstellung wurde er zur Hälfte angerechnet, also mit 4 m². Nach der Regel der WoFlV wäre ein Viertel üblich, also 2 m². Unterschied: 2 m² × 5.333,33 € = 10.666,67 € Kaufpreis, die das Paar für Fläche zahlen würde, die üblicherweise nicht so gerechnet wird. Das ist kein Betrug: Die Hälfte ist bei besonders hochwertigen Balkonen erlaubt. Es ist aber ein guter Grund, nachzufragen und den Preis zu verhandeln.
📊 Drei Szenarien für Jahr 5
Die Zinsbindung läuft zehn Jahre, die Rate bleibt also fest. Was sich ändert, ist das Leben. Für die Szenarien rechnen wir den realen Haushalt einschließlich Kindergeld (259 € je Kind). Die Teilzeit vereinfachen wir: Das Netto sinkt anteilig.
| Szenario | Annahmen | Puffer A (60 m²) | Puffer B (75 m²) | Puffer C (90 m²) |
|---|---|---|---|---|
| Günstig | ein Kind, beide Vollzeit; Einkommen 5.200 € + 259 € Kindergeld; Lebenshaltung 2.700 € | 1.139,01 € | 608,42 € | 77,84 € |
| Wahrscheinlich | zwei Kinder, ein Partner mit 80 %; Einkommen 4.760 € + 518 €; Lebenshaltung 3.000 € | 658,01 € | 127,42 € | −403,16 € |
| Ungünstig | zwei Kinder, ein Partner mit 60 %; Einkommen 4.320 € + 518 €; Lebenshaltung 3.000 €; Hausgeld +20 % | 176,25 € | −364,78 € | −905,80 € |
Die kleine Wohnung A ist finanziell in jedem Szenario tragbar. Mit zwei Kindern ist sie aber zu klein: Ein Wechsel in eine 90-m²-Wohnung würde im Beispiel rund 74.960 € kosten (Makler 11.424 €, Nebenkosten 55.536 €, Umzug 3.000 €, Vorfälligkeitsentschädigung 5.000 €). Wohnung C ist in keinem Szenario tragbar. Wohnung B mit flexiblem Grundriss ist der beste Kompromiss, solange das Paar im ungünstigen Fall etwa ein Jahr Lücke aus der Reserve überbrücken kann: 364,78 € × 12 = 4.377,36 €. Diese Einschätzung gilt für unsere Annahmen, nicht für jeden Kauf.
⚠️ Risikotabelle
| Risiko | Wahrscheinlichkeit | Schwere | Warnsignal | Vorbeugung | Korrektur |
|---|---|---|---|---|---|
| Zu klein gekauft | mittel | hoch | Raumprogramm für Jahr 5 passt nicht | Mindestfläche aus Zehn-Jahres-Plan ableiten | Grundriss teilen, Abstellfläche auslagern, später wechseln |
| Zu groß gekauft | mittel | hoch | Puffer unter 400 € | Höchstfläche aus Budget festlegen | Zimmer vermieten (Regeln prüfen), Sondertilgung pausieren, Verkauf |
| Falsche Flächenangabe | mittel | mittel | „ca.“-Angaben, keine Berechnung vorhanden | Berechnung anfordern, eigenes Aufmaß | Preisverhandlung, Angabe in den Vertrag |
| Umbau nicht erlaubt | niedrig bis mittel | mittel | Wand ist tragend, Teilungserklärung unklar | Pläne, Statik und Teilungserklärung prüfen | Antrag an Eigentümerversammlung, andere Lösung |
| Ungünstiger Grundriss | mittel | mittel | Durchgangszimmer, langer Flur, wenig Stellwände | Möblierungsplan zeichnen | Möbel nach Maß, Raumteiler |
| Höhere laufende Kosten durch Fläche | hoch | mittel | Hausgeld je m² über dem Schnitt | Wirtschaftsplan prüfen (Tag 1) | Energieverbrauch senken, Rücklage anpassen |
❌ Häufige Fehler
- Für das heutige Leben kaufen und die nächsten Jahre ausblenden.
- „Vorsorglich“ ein Zimmer mehr kaufen und dafür den Puffer opfern.
- Nur die Quadratmeterzahl vergleichen statt der nutzbaren Zimmerfläche.
- Die Berechnungsmethode der Wohnfläche nicht erfragen.
- Sich auf Angaben im Exposé verlassen, die nicht im Kaufvertrag stehen.
- Einen Wanddurchbruch planen, ohne zu wissen, ob die Wand tragend ist.
- Den Grundriss nicht mit den eigenen Möbeln durchspielen.
⚖️ Rechtliche Hinweise
- Wohnflächenverordnung: Die WoFlV regelt, welche Flächen wie angerechnet werden (§§ 2 und 4). Beim Kauf gilt sie nur, wenn sie vereinbart ist oder als üblich zugrunde gelegt wird. Fragen Sie nach der Methode.
- Beschaffenheit im Kaufvertrag: Beschreibt der Verkäufer vor dem Notartermin eine Eigenschaft, etwa die Fläche, und steht sie nicht in der notariellen Urkunde, führt das nach dem BGH in der Regel nicht zu einer Beschaffenheitsvereinbarung (Urteil vom 6. November 2015, V ZR 78/14). Soll die Fläche verbindlich sein, muss sie in den Vertrag. Hinzu kommt der übliche Haftungsausschluss für Sachmängel bei gebrauchten Immobilien.
- Bauliche Veränderungen in der WEG: Maßnahmen am Gemeinschaftseigentum, etwa an tragenden Wänden oder Fenstern, brauchen nach § 20 WEG einen Beschluss der Eigentümer. Leichte Wände im Inneren Ihrer Wohnung gehören meist zum Sondereigentum. Was genau wozu gehört, steht in der Teilungserklärung.
- Bauordnung: Raumhöhe, Fenster und Rettungswege regelt das Landesrecht. In Berlin ist es § 47 BauO Bln. In anderen Ländern gelten eigene Regeln.
💶 Finanzielle und steuerliche Hinweise
- Mehr Fläche erhöht nicht nur die Rate, sondern dauerhaft Hausgeld, Heizung, Grundsteuer und Rücklage. Im Beispiel sind das 6,07 € je m² im Monat zusätzlich zur Rate.
- Eine hohe Beleihung über rund 80 bis 90 % kann zu Zinsaufschlägen führen. Ob und wie hoch, entscheidet jede Bank selbst.
- Ein späterer Wechsel löst erneut Grunderwerbsteuer, Notar- und Maklerkosten aus. Verkaufen Sie selbst genutztes Wohneigentum, ist der Gewinn bei Eigennutzung im Jahr des Verkaufs und den beiden Jahren davor nach § 23 EStG steuerfrei.
- Für barrierereduzierende Umbauten und den Ersterwerb einer barrierereduziert umgebauten Immobilie bietet die KfW den Kredit 159 „Altersgerecht Umbauen“ mit bis zu 50.000 € je Wohneinheit an. Die Förderung steht unter dem Vorbehalt verfügbarer Haushaltsmittel; der Antrag muss vor Beginn des Vorhabens gestellt werden.
- Kosten für ein häusliches Arbeitszimmer oder die Homeoffice-Pauschale sind ein eigenes Steuerthema. Rechnen Sie sie nicht in die Finanzierung ein.
🛡️ Technik und Versicherung
Bei Grundrissänderungen zählen Statik, Schallschutz und Elektrik. Eine leichte Trennwand braucht Dämmung gegen Schall und einen sauberen Anschluss an Decke und Boden. Lassen Sie Elektroarbeiten von einem Fachbetrieb ausführen. Melden Sie größere Umbauten Ihrer Wohngebäude- beziehungsweise Hausratversicherung, wenn sich Wert oder Wohnfläche ändern. Bei Wohnungen ist die Gebäudeversicherung meist Sache der Eigentümergemeinschaft.
✅ Checkliste
- ☐ Zehn-Jahres-Plan schreiben: Plan und Möglichkeit getrennt
- ☐ Raumprogramm mit Mindestgrößen je Raum aufstellen
- ☐ Mindestfläche (Bedarf) und Höchstfläche (Budget) festlegen
- ☐ Kosten je zusätzlichem m² im Monat ausrechnen
- ☐ Bei jedem Angebot nach der Wohnflächenberechnung fragen
- ☐ Balkon, Dachschräge und Wintergarten getrennt prüfen
- ☐ Zimmerfläche ohne Flur ermitteln und den Preis je m² Zimmerfläche vergleichen
- ☐ Möblierungsplan mit den eigenen Möbeln zeichnen
- ☐ Teilbarkeit prüfen: tragende Wände, Fenster, Leitungen
- ☐ Wichtige Flächenangaben in den Kaufvertrag aufnehmen lassen
❓ Fragen an Verkäufer, Makler, Bank, Notar und Gutachter
- Verkäufer/Makler: Nach welcher Methode wurde die Wohnfläche berechnet? Gibt es eine Wohnflächenberechnung und aktuelle Grundrisse mit Maßen? Wurde jemals umgebaut, und gibt es dafür Genehmigungen oder Beschlüsse?
- Verwalter: Welche Wände sind tragend? Gibt es Beschlüsse zu baulichen Veränderungen in anderen Wohnungen?
- Bank: Ab welcher Beleihung steigt der Zins, und um wie viel? Wird Kindergeld im Haushaltsrechner berücksichtigt?
- Notar: Kann die Wohnfläche als Beschaffenheit in den Vertrag aufgenommen werden? Was bedeutet der Haftungsausschluss für Flächenabweichungen?
- Gutachter/Architekt: Lässt sich das Wohnzimmer teilen? Was kostet das ungefähr, und welche Fenster- und Schallschutzanforderungen gelten?
📂 Unterlagen
| Unterlage | Von wem | Wofür |
|---|---|---|
| Grundriss mit Maßen | Verkäufer, Makler, Verwalter | Raumgrößen, Möblierung, Teilbarkeit |
| Wohnflächenberechnung | Verkäufer, Bauträger | Methode und Anrechnung prüfen |
| Teilungserklärung mit Aufteilungsplan | Grundbuchamt, Verwalter | Sonder- und Gemeinschaftseigentum |
| Beschluss-Sammlung | Verwalter | frühere Umbauten, Regeln der Gemeinschaft |
| Baugenehmigung, Statik (bei Umbauten) | Verkäufer, Bauaufsicht | Rechtmäßigkeit von Änderungen |
| Wirtschaftsplan und Hausgeldabrechnung | Verwalter | laufende Kosten je m² |
👥 Wann Sie Fachleute brauchen
Ein Architekt oder Bausachverständiger lohnt sich, wenn Sie einen Grundriss ändern möchten, eine Dachgeschosswohnung mit vielen Schrägen kaufen oder die Flächenangabe zweifelhaft ist. Ein eigenes Aufmaß kostet meist deutlich weniger als die Differenz, die eine falsche Fläche im Kaufpreis ausmacht. Die Finanzierungsberatung hilft Ihnen, die Höchstfläche sauber aus Ihrem Budget abzuleiten und Varianten mit verschiedenen Beleihungen zu vergleichen. Bei Fragen zu Teilungserklärung und Vertrag ist der Notar der richtige Ansprechpartner.
🧾 Fazit
Die richtige Größe ist nicht die größte, die Sie bekommen, sondern die kleinste, die Ihr Leben in zehn Jahren trägt. Ein Raumprogramm zeigt Ihren Bedarf, das Budget zeigt Ihre Grenze. Liegen beide auseinander, ist ein flexibler Grundriss oft die günstigste Lösung. Im Beispiel spart das Paar damit rund 73.816 € gegenüber einem späteren Wechsel, ohne den Puffer zu sprengen. Und vergessen Sie nicht: Quadratmeter sind nicht gleich Quadratmeter. Fragen Sie nach der Methode, rechnen Sie die Zimmerfläche, und lassen Sie wichtige Angaben in den Vertrag schreiben.
💬 FAQ
Zählt der Balkon zur Wohnfläche?
Nach § 4 WoFlV in der Regel zu einem Viertel, höchstens zur Hälfte. Fragen Sie, welcher Anteil angesetzt wurde. Bei 8 m² Balkon macht das 2 m² Unterschied.
Wie viel Wohnfläche braucht eine Familie mit zwei Kindern?
Eine feste Regel gibt es nicht. Mit unserem Raumprogramm kommen wir auf rund 90 m². Mit einem effizienten Grundriss und kleineren Zimmern geht es auch mit 75 bis 80 m². Entscheidend sind die Anzahl der Zimmer und die Stellflächen.
Darf ich in meiner Eigentumswohnung eine Wand einziehen?
Eine leichte, nicht tragende Wand im Sondereigentum ist meist ohne Beschluss möglich. Tragende Wände, Fenster und Fassade gehören zum Gemeinschaftseigentum und brauchen einen Beschluss nach § 20 WEG. Prüfen Sie die Teilungserklärung und die Bauordnung Ihres Bundeslandes.
📝 Fünf Wiederholungsfragen
- Was ist der Unterschied zwischen Mindestfläche und Höchstfläche, und woraus ergibt sich jede?
- Wie werden Flächen unter einer Dachschräge mit 1,50 m Höhe nach der WoFlV angerechnet?
- Warum ist Wohnung Y im Beispiel trotz kleinerer Wohnfläche die bessere Wahl?
- Wie viel kostet im Beispiel ein zusätzlicher Quadratmeter im Monat?
- Warum sollte eine wichtige Flächenangabe im notariellen Kaufvertrag stehen?
⏭️ Morgen, Tag 9: Energie und Baualter von Anfang an mitdenken
Lage und Größe stehen. Morgen geht es um die versteckten Kosten im Kaufpreis: Wie verraten Baujahr, Energieausweis und Heizung, was Sie in den nächsten Jahren für Energie und Modernisierung zahlen werden?
🔑 Gehen Sie den Weg nicht allein
Wir rechnen mit Ihren Zahlen aus, welche Wohnfläche Ihr Budget heute und in zehn Jahren trägt, vergleichen Varianten mit unterschiedlicher Beleihung und klären die Finanzierung vor der ersten Besichtigung – auf Deutsch, Persisch oder Englisch.
📅 Jetzt Beratungstermin buchen
Ali Tajfirooz – Kreditspezialist und Finanzberater
WhatsApp & Mobil: +49 176 70 200 705
Telefon: (030) 214 690 65 · (030) 236 049 08
E-Mail: kredit@alitaj.de · info@alitaj.de
Finanzierungsanfrage: alitaj.de/finanzierungsanfrage
Büro Berlin: Hauptstr. 98/99, 10827 Berlin
Zulassungen: § 34c · § 34h · § 34i GewO – Reg.-Nr. D-W-107-HBIU-33 · D-F-107-923V-92
📚 Das könnte Sie auch interessieren
- Tag 7: Stadt und Viertel wählen – Ihre gewichtete Lage-Liste
- Tag 6: Neubau, Bestand oder Sanierungsobjekt?
- Tag 5: Wohnung, Reihenhaus, Doppelhaushälfte oder Einfamilienhaus?
- Tag 4: Wie lange bleiben Sie? Job, Familie und Mindesthaltedauer
Quellen (geprüft am 9. November 2026)
- Dr. Klein – Bauzinsen aktuell (Stand 9. November 2026)
- § 4 WoFlV – Anrechnung der Grundflächen
- § 2 WoFlV – Zur Wohnfläche gehörende Grundflächen
- Statistisches Bundesamt – 43,8 Millionen Wohnungen zum Jahresende 2024
- BGH, Urteil vom 6. November 2015, V ZR 78/14 (Zusammenfassung)
- § 47 Bauordnung Berlin – Aufenthaltsräume
- § 20 WEG – Bauliche Veränderungen
- KfW – Kredit 159 Altersgerecht Umbauen
- Bundesagentur für Arbeit – Kindergelderhöhung 2026
- § 23 EStG – Private Veräußerungsgeschäfte
Dieser Beitrag dient der Information und ersetzt keine individuelle Rechts-, Steuer- oder Finanzierungsberatung. Die Zahlen im Beispiel sind Annahmen; Zinsen, Preise, Wertentwicklung, Förderung, Kreditzusage und Steuerergebnis sind nicht garantiert. Ein verbindliches Angebot gibt es nur nach persönlicher Prüfung.
Kauf, Neubau oder Anschlussfinanzierung: Senden Sie Ihre Eckdaten verschluesselt direkt an Ali Tajfirooz. Kostenlos und unverbindlich.
Praxiswissen zu Baufinanzierung, Bausparen, Krediten, Versicherungen und Geldanlage. Kein Spam, Abmeldung mit einem Klick.
Mehr zum Thema Immobilien & Steueroptimierung und persönliche Beratung.
Fragen zu diesem Thema?
Ali Tajfirooz berät Sie persönlich – auf Deutsch, Farsi oder Englisch.
Passende Beiträge
🏠🔑 Tag 1 Immobilienkauf in Deutschland: Sind Sie bereit? Ziel, Zeithorizont und echtes Budget
Tag 1 der 180-Tage-Serie zum Immobilienkauf in Deutschland: vier Fragen, die Sie vor der Suche beantworten sollten – mit vollständigem Rechenbeispiel für eine 400.000-€-Wohnung in Berlin, drei Szenarien und Checkliste.
🎯🏠 Tag 3 Immobilienkauf in Deutschland: Selbst wohnen, Familienheim, Ferienwohnung oder Kapitalanlage?
Tag 3 der 180-Tage-Serie: Wofür kaufen Sie? Selbst wohnen, Familienheim, Ferienwohnung oder Kapitalanlage im Zahlenvergleich – mit Folgen für Objekt, Kredit, Steuern und Rechtsrahmen.
📉🏠 Steueroptimierung für Vermieter in Berlin 2026: AfA, Denkmal-AfA & Sonderabschreibung richtig nutzen
Wer in Berlin eine Immobilie vermietet, zahlt oft deutlich mehr Einkommensteuer als nötig – nicht weil die Steuerlast…